Versements sur une assurance vie après 70 ans
Quand on pense à l’épargne, on imagine souvent une réserve tranquille, prête à aider ses proches au bon moment. Le versement sur assurance vie après 70 ans représente justement une étape importante pour organiser cette transmission avec méthode. Ce sujet est surtout une affaire de fiscalité, de succession et de choix patrimoniaux, car l’âge au moment du versement change la règle du jeu. Bien compris, ce cadre permet de mieux décider, de préserver du capital et d’orienter votre contrat avec plus de sérénité.
Dans les faits, il faut regarder ce qui se passe au moment du versement, puis mesurer l’impact sur les bénéficiaires. C’est là que l’assurance vie garde tout son intérêt, à condition de connaître les bons repères.
Comprendre ce qui change après 70 ans dans un contrat d’assurance vie
Après 70 ans, une assurance vie ne disparaît pas, mais son régime fiscal se transforme. La logique est simple : ce n’est pas l’âge au décès qui compte, c’est l’âge du souscripteur au moment du versement. Autrement dit, un contrat peut rester utile, mais la fiscalité appliquée à la succession ne sera plus la même. Pour vous repérer, retenez quatre différences majeures : 1) les primes versées après 70 ans suivent une règle spécifique ; 2) l’abattement global n’est plus individuel ; 3) le capital transmis peut être partiellement taxé ; 4) le bénéficiaire doit distinguer primes et produits. Exemple : 20 000 € versés après 70 ans n’ont pas le même traitement qu’une prime de 20 000 € versée avant 70 ans. Pour approfondir ce sujet, consultez notre guide sur vivaccio après décès.
Cette distinction change tout pour la vie du contrat d’assurance. Le régime applicable après 70 ans vise surtout la succession, alors que la fiscalité plus douce d’avant 70 ans favorise davantage la transmission. La règle est donc simple à retenir, mais essentielle à appliquer. En complément, découvrez combien rapporte assurance vie.
Avant 70 ans, un cadre plus favorable pour la transmission
Avant 70 ans, la fiscalité de l’assurance vie est souvent plus douce pour le bénéficiaire. Chaque prime versée profite d’un abattement plus lisible, ce qui facilite la transmission d’un capital sans alourdir la succession. Dans ce cadre, le contrat de vie sert souvent à préparer un héritage ciblé, avec une logique de protection du bénéficiaire. C’est précisément ce qui explique pourquoi beaucoup d’épargnants alimentent leur contrat avant ce seuil, puis réévaluent leur stratégie ensuite. Vous pourriez également être intéressé par fortuneo vie avis.
Le contraste est net : avant 70 ans, la prime bénéficie d’un traitement plus favorable ; après 70 ans, la logique devient plus nuancée, et il faut regarder le montant transmis, le bénéficiaire et la succession dans son ensemble.
Après 70 ans, quelles conséquences concrètes pour l’épargnant ?
Après 70 ans, le contrat d’assurance vie reste utile, mais il faut le lire autrement. Un versement supplémentaire peut encore servir à organiser la vie patrimoniale, sans promettre le même avantage fiscal qu’avant. En cas de décès, la règle applicable à la transmission dépendra bien de l’âge au moment du versement. Cela pousse à raisonner en termes de stratégie globale : garder de la souplesse, protéger ses proches et ne pas confondre rendement et avantage successoral. La vie du contrat continue, mais avec un régime plus encadré. Pour aller plus loin, lisez assurance vie fonds en euros.
En pratique, l’assurance vie après 70 ans reste une solution de transmission intéressante si vous acceptez ce changement de cadre. Le versement n’est pas inutile ; il demande surtout une lecture plus fine de ses effets.
Fiscalité, abattement et taxation des sommes versées
La fiscalité des versements après 70 ans repose sur une mécanique précise. Les primes versées sont examinées avec un abattement global de 30 500 €, puis le reste peut entrer dans l’impôt successoral selon les droits applicables. Le bénéficiaire ne regarde donc pas seulement le capital reçu, mais aussi la part taxable et la part protégée. Pour vous aider à visualiser, voici un tableau simple :
| Sommes versées après 70 ans | Traitement fiscal |
|---|---|
| Jusqu’à 30 500 € | Abattement global |
| Au-delà de 30 500 € | Taxation selon le droit de succession |
La logique de taxation suit cinq points : 1) on regarde la prime versée ; 2) on additionne les versements concernés ; 3) on applique l’abattement ; 4) on distingue le capital du gain ; 5) on calcule le prélèvement éventuel au décès. Exemple : 20 000 € + 15 000 € + 40 000 € versés sur une vie après 70 ans donnent 75 000 € de primes, dont 30 500 € exonérés et 44 500 € soumis au droit fiscal.
L’abattement global de 30 500 € expliqué simplement
L’abattement global de 30 500 € correspond à la part des primes versées après 70 ans qui échappe à la fiscalité successorale. Il ne s’applique pas à chaque bénéficiaire séparément, mais à l’ensemble des versements concernés sur le contrat. Au-delà de ce seuil, la fiscalité redevient plus classique et le droit de succession reprend sa place. C’est une règle simple en apparence, mais elle change beaucoup de choses quand le patrimoine est réparti entre plusieurs proches.
En clair, une prime versée après 70 ans peut rester utile, mais il faut savoir que l’avantage fiscal diminue dès que le seuil est dépassé. C’est là que la transmission doit être anticipée avec précision.
Ce que paient les bénéficiaires au-delà du seuil
Au-delà de l’abattement, le prélèvement dépend de la part taxable et du lien avec le bénéficiaire. Le capital transmis n’est pas traité comme un gain ordinaire du contrat : on distingue les primes versées et les produits générés. Cette différence compte beaucoup au décès, car elle évite de confondre rendement et impôt. Sur un contrat alimenté tardivement, le prélèvement peut donc être limité sur une partie, mais réel sur l’autre. Le taux appliqué suit alors les règles de succession, pas celles d’une simple épargne de vie.
Exemple concret : si 50 000 € ont été versés après 70 ans, le contrat peut être partiellement exonéré grâce à l’abattement, puis taxé sur le surplus. Le bénéficiaire doit donc vérifier le détail des sommes reçues avant d’anticiper le montant net.
Pourquoi ce placement reste utile pour préparer la transmission
Malgré un cadre fiscal moins favorable, l’assurance vie conserve un vrai intérêt pour la transmission. D’abord, elle permet de désigner librement un ou plusieurs bénéficiaires, ce qui offre une stratégie souple pour répartir un patrimoine entre un enfant, un conjoint ou plusieurs proches. Ensuite, le contrat garde une forte capitalisation, avec une épargne qui reste disponible selon les besoins. Enfin, la flexibilité du placement aide à adapter la solution à la vie familiale, notamment quand la succession devient plus sensible. Dans certains cas, elle peut aussi offrir un revenu complémentaire si le contrat est bien géré. L’avantage principal tient à cette combinaison : souplesse, organisation et transmission ciblée.
Un parent peut, par exemple, choisir de transmettre une partie du capital à un enfant et une autre à son conjoint, tout en gardant une clause claire. Cette assurance de vie reste donc une solution patrimoniale utile, même après 70 ans.
Bien rédiger la clause pour protéger ses proches
La clause mérite une attention particulière, car elle guide la transmission réelle du contrat. Pour bien désigner le bénéficiaire, il faut être précis, surtout si vous souhaitez protéger un conjoint ou un enfant. Une formule trop vague peut compliquer la succession ou créer des tensions entre ayants droit. Mieux vaut donc vérifier les noms, l’ordre des bénéficiaires et les parts attribuées. L’erreur la plus fréquente consiste à laisser une clause ancienne, alors que la situation familiale a changé.
En pratique, relire la clause tous les deux ou trois ans est un bon réflexe. Cela évite qu’un contrat de vie transmette mal le capital, simplement parce que la rédaction n’a pas suivi l’évolution de votre famille.
Quand la souplesse du contrat fait la différence
La flexibilité du contrat devient précieuse quand le patrimoine doit rester disponible. Vous pouvez garder une partie de l’épargne mobilisable, tout en préparant une transmission progressive. Cette solution permet aussi d’arbitrer entre capitalisation et revenu, selon vos besoins de vie. Un contrat bien suivi peut ainsi servir de réserve, sans bloquer l’argent pendant des années. C’est un avantage concret pour ceux qui veulent garder la main sur leur patrimoine tout en organisant la succession.
Dans ce cas, l’assurance vie n’est pas seulement un outil fiscal : elle devient une solution de gestion souple, capable d’offrir un équilibre entre sécurité, disponibilité et transmission.
Faut-il continuer à verser ou mieux gérer son contrat après 70 ans ?
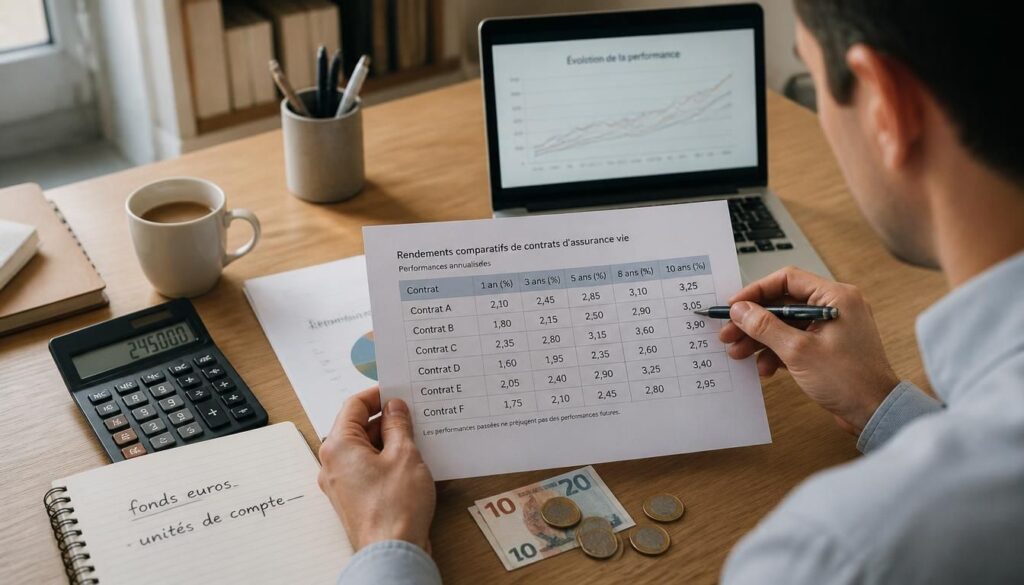
La bonne gestion d’un contrat après 70 ans dépend de votre situation globale. Faut-il encore verser, souscrire un nouveau support ou conserver la souscription existante ? La réponse dépend des frais, du rachat possible, de l’épargne disponible et de votre stratégie patrimoniale. Certains épargnants préfèrent verser un peu plus pour garder de la souplesse ; d’autres choisissent de ne plus alimenter et de sécuriser leur vie financière. Le point clé est de comparer ce contrat avec d’autres solutions d’épargne, notamment si le taux servi est faible ou si les frais grignotent la performance. L’article du Code des assurances n’impose pas une réponse unique : il faut prendre une décision adaptée à votre condition personnelle.
Une gestion active évite les mauvais automatismes. Entre un contrat bien conservé, un rachat partiel ou une réorientation vers un autre support, la stratégie doit toujours tenir compte du patrimoine total et de vos objectifs de vie.
Les critères pour décider de nouveaux versements
Avant de verser, vérifiez trois choses : la condition fiscale liée à votre âge, la règle de transmission visée et les frais du contrat. Si l’épargne doit rester disponible, gardez aussi un œil sur la stratégie globale. Un versement n’a de sens que s’il sert réellement votre objectif, et non par habitude. Mini checklist : 1) le contrat est-il encore performant ? 2) la clause est-elle à jour ? 3) le besoin de revenu est-il couvert ? 4) le patrimoine est-il déjà bien réparti ? 5) le versement améliore-t-il la transmission ?
Cette méthode simple aide à décider sans précipitation. Après 70 ans, la bonne question n’est pas “faut-il verser ?”, mais “pourquoi verser, et pour quel résultat patrimonial ?”.
Quand un rachat ou une réorientation peut être plus pertinent
Un rachat partiel peut devenir pertinent si la gestion du contrat ne correspond plus à vos besoins. Si le souscripteur recherche davantage de revenu, il peut être utile de réorienter une partie de l’épargne vers un support plus adapté. Le taux servi, les frais et la souplesse de retrait doivent alors être comparés avec soin. Ce n’est pas une décision à prendre à chaud : un rachat modifie l’équilibre du contrat et peut changer la logique de transmission. Mieux vaut donc vérifier les effets avant d’agir.
Dans certains cas, garder le contrat en l’état reste la meilleure option ; dans d’autres, une réorientation patrimoniale apporte plus de cohérence. Tout dépend de votre vie, de vos objectifs et du niveau de liquidité souhaité.
FAQ – Questions fréquentes sur les versements après 70 ans
Peut-on encore alimenter une assurance vie après 70 ans ?
Oui, vous pouvez continuer à verser sur un contrat d’assurance vie après cet âge. Le point important est de comprendre que la fiscalité change, surtout pour la succession et les bénéficiaires.
Quel est l’intérêt fiscal réel d’un versement après 70 ans ?
L’intérêt fiscal existe, mais il est plus limité qu’avant 70 ans. L’abattement de 30 500 € protège une partie des primes, puis le reste suit une logique successorale plus classique.
Comment sont taxés les bénéficiaires au décès ?
Au décès, les bénéficiaires regardent la prime versée, le capital transmis et la part taxable. L’assurance vie reste utile, mais l’impôt peut s’appliquer au-delà du seuil prévu.
La clause bénéficiaire change-t-elle la transmission ?
Oui, la clause est essentielle : elle permet de transmettre selon vos choix, à un enfant, un conjoint ou plusieurs proches. Une rédaction précise sécurise le droit de chacun.
Faut-il privilégier d’autres solutions pour son patrimoine ?
Parfois, oui. Si votre stratégie patrimoniale vise surtout le revenu, la liquidité ou une autre forme de transmission, une solution différente peut être plus adaptée que ce contrat.