Coût d’un virement instantané : frais, délais et limites
Le virement instantané est un transfert bancaire qui représente une solution rapide pour envoyer de l’argent en quelques secondes. Quand vous devez régler une urgence, rembourser un proche ou sécuriser un paiement, il constitue un outil pratique, car il facilite la transmission des fonds sans attendre le jour ouvré suivant. Comprendre le cout virement instantané est essentiel pour comparer les offres, anticiper les frais éventuels et choisir le bon mode d’envoi selon votre besoin. Ce guide vous aide à y voir clair, sans jargon, avec des repères concrets et utiles.
Dans la pratique, le cout virement instantané varie selon la banque, le contrat et les conditions d’accès au service. Vous verrez aussi comment ce virement s’inscrit dans le cadre SEPA, pourquoi il peut être gratuit dans certains cas, et dans quelles situations il reste plus intéressant qu’un virement classique. L’idée est simple : vous donner les bons réflexes pour payer moins, ou au moins payer au bon moment.
Comprendre le virement SEPA instantané avant de parler de frais
Avant de se focaliser sur le cout virement instantané, il faut comprendre son principe. Un virement SEPA instantané est un virement bancaire qui passe par le réseau SEPA et qui crédite le compte du bénéficiaire presque immédiatement. C’est un service bancaire pensé pour les besoins urgents, quand quelques secondes font toute la différence. Dans une banque, ce type de virement est souvent disponible en ligne, depuis l’application ou l’espace client. Pour approfondir ce sujet, consultez notre guide sur montant maximum virement instantané bnp.
- Il s’agit d’un virement qui s’exécute en quelques secondes, et non en un jour ouvré.
- Le cadre SEPA permet d’envoyer des fonds entre établissements compatibles dans la zone concernée.
- Le caractère instantané répond à un besoin rapide, par exemple pour dépanner un proche.
- Le service est utile quand vous devez réaliser un virement en urgence, sans attendre.
Ce que change un transfert en quelques secondes
Avec un virement instantané, vous n’attendez plus le traitement différé habituel. Le transfert est visible presque tout de suite, ce qui change la gestion d’un paiement de dernière minute. Imaginez Léa, à Lille, qui doit rembourser sa part d’un achat commun à 22 h : le virement classique peut patienter, alors qu’un virement instantané règle le sujet sur-le-champ. C’est ce gain de temps qui fait toute la différence.
Pourquoi le cadre SEPA est essentiel
Le cadre SEPA est indispensable, car il fixe des règles communes entre banques européennes participantes. Sans cette base, le virement instantané serait plus fragmenté et moins lisible pour l’utilisateur. Grâce à ce standard, le virement peut circuler plus facilement d’une banque à l’autre, dans une zone définie. En pratique, cela simplifie l’usage, même si chaque établissement conserve ses propres conditions tarifaires et techniques. Vous pourriez également être intéressé par virement bancaire par la poste.
Ce que les banques font payer, et ce qui peut rester gratuit
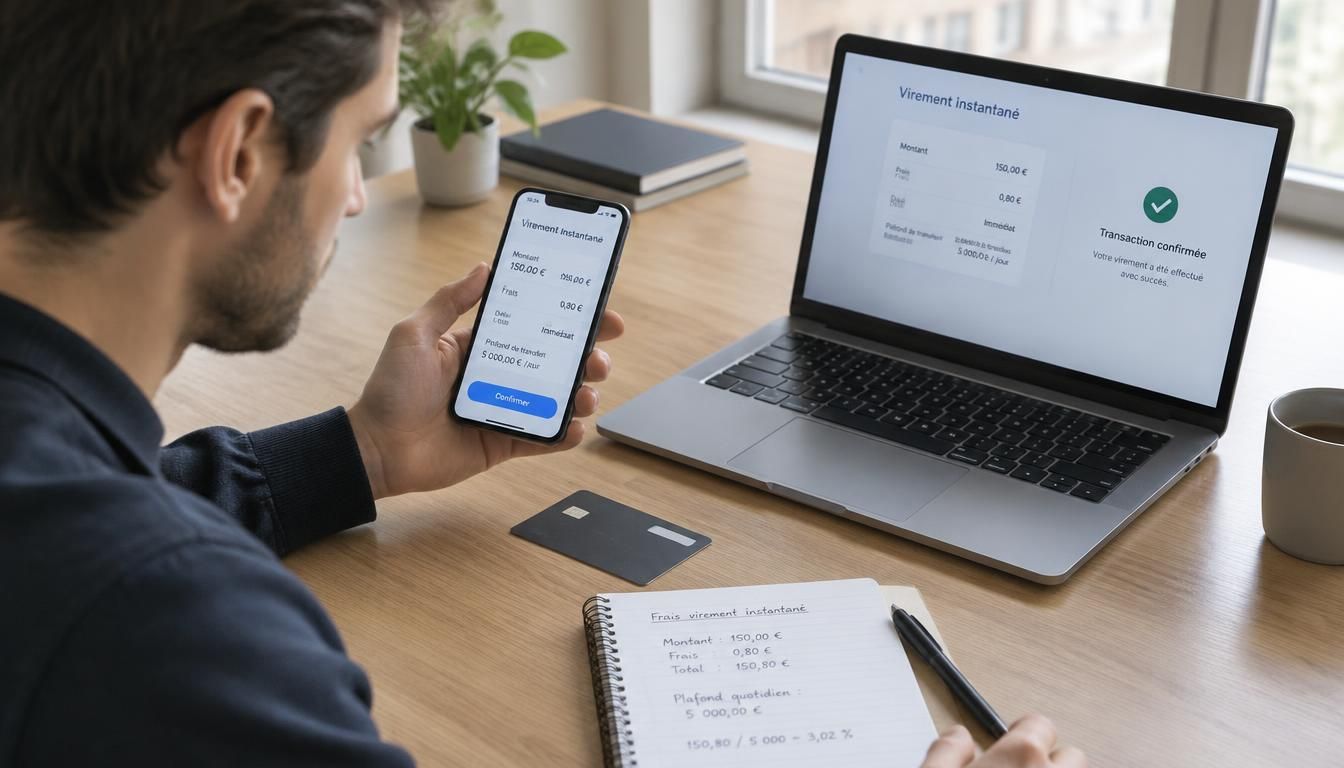
Le cout virement instantané dépend souvent de la politique commerciale de la banque. Certaines banques l’incluent dans un contrat sans frais supplémentaires, d’autres imposent un montant fixe par opération, parfois autour de 0,80 euro à 1 euro. Le même virement peut donc coûter 0 euro chez un établissement et être facturé chez un autre. C’est pour cela qu’il faut lire les conditions du contrat avant de choisir.
- Le virement peut être gratuit si le contrat bancaire l’intègre sans supplément.
- La banque peut imposer un tarif fixe par opération, quel que soit le montant.
- Un montant minimum ou une limite interne peut s’appliquer à certaines opérations.
- Le service peut être gratuit pour certains comptes premium, mais pas pour tous.
- Le coût varie aussi selon l’option choisie dans l’application ou l’espace client.
| Modèle de tarification | Lecture simple |
|---|---|
| Gratuité intégrée | Le virement est inclus dans le contrat, sans frais visibles |
| Frais fixes | Un euro ou une somme proche est ajouté à chaque opération |
| Conditions de compte | Le tarif dépend du niveau de compte ou d’une option bancaire |
Dans ce contexte, le virement instantané n’est pas forcément plus cher qu’un autre service bancaire. Certaines banques choisissent d’imposer un prix pour couvrir le traitement rapide, tandis que d’autres préfèrent le gratuit pour fidéliser. Si vous effectuez plusieurs virements dans le mois, l’écart devient vite visible sur votre budget. En complément, découvrez les banques sont elles ouvertes aujourd hui.
Délais, disponibilité et limites techniques à connaître
Le virement instantané séduit parce qu’il est rapide, mais son délai réel dépend de la banque, de la ligne technique et du moment où vous l’effectuez. En théorie, la réception prend quelques secondes. En pratique, une exécution peut parfois durer une minute si le système vérifie l’opération. Le service reste disponible jour et nuit, ce qui en fait une solution utile quand tout le reste est fermé.
- Le virement est généralement reçu en quelques secondes, même hors horaires de bureau.
- Le service reste disponible 24 h/24, 7 j/7, selon la compatibilité des banques.
- Un blocage technique peut rallonger le temps d’exécution d’une minute ou plus.
- Les différences entre banques expliquent pourquoi un virement peut sembler instantané chez l’une et plus lent chez l’autre.
Pourquoi l’exécution peut varier d’une banque à l’autre
Chaque banque gère ses propres contrôles de sécurité, ses serveurs et ses règles de validation. C’est pourquoi un virement peut être très rapide un jour, puis un peu plus lent lors d’une maintenance. Un virement international n’entre pas dans le même cadre qu’un virement SEPA instantané, donc la zone de destination compte aussi. Si vous réalisez un virement un dimanche soir, le temps reste souvent très court, mais pas toujours identique selon l’établissement. Pour aller plus loin, lisez signification bic.
Quand le délai reste presque immédiat, et quand il ne l’est plus
Le délai reste presque immédiat quand les deux banques sont compatibles, que le compte est actif et que le montant respecte les règles internes. En revanche, un virement peut être retardé si le bénéficiaire est nouveau, si la banque déclenche une vérification supplémentaire ou si le service rencontre une indisponibilité. Dans ce cas, l’opération peut basculer vers un traitement plus classique, même si vous aviez choisi l’option instantanée.
Plafonds, montants minimums et règles de sécurité
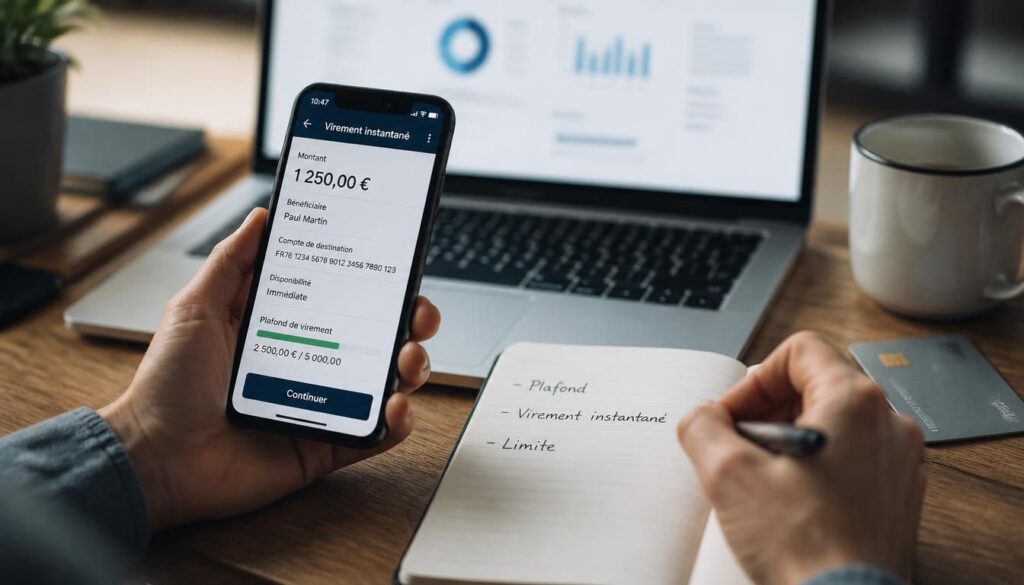
Le virement instantané est pratique, mais il obéit à des limites de sécurité. Un plafond maximum peut bloquer une opération trop élevée, tandis qu’un minimum peut exister pour des raisons internes. Le montant autorisé varie selon le contrat et le bénéficiaire. Avant de valider, vous devez vérifier l’IBAN, le nom du bénéficiaire et le sens de l’opération. Une erreur de saisie peut être difficile à corriger ensuite.
- Le plafond maximum dépend souvent de la banque et du niveau de compte.
- Un montant minimum peut exister pour éviter des opérations jugées non pertinentes.
- La vérification du bénéficiaire réduit le risque d’envoi vers le mauvais compte.
- Un bon contrôle de l’IBAN limite les erreurs lors d’un virement urgent.
- Le contrat bancaire peut prévoir une limite interne plus basse que le plafond affiché.
Par exemple, un petit virement de 15 euro peut passer sans difficulté, alors qu’un montant plus élevé peut être refusé si le plafond quotidien est atteint. C’est fréquent quand plusieurs opérations sont faites dans la même journée. La vérification du bénéficiaire est donc un réflexe simple, mais essentiel, pour sécuriser l’envoi et éviter une mauvaise surprise.
Peut-on annuler un envoi immédiat après validation ?
Dans la plupart des cas, le virement instantané est irrévocable dès qu’il est validé. C’est précisément ce qui le rend rapide, mais aussi plus risqué en cas d’erreur. Vous ne pouvez pas toujours contester l’opération comme pour un virement classique, car les fonds partent presque aussitôt. Il faut donc contacter la banque sans attendre si vous constatez une erreur.
- Le virement instantané ne peut généralement pas être annulé une fois exécuté.
- Un recours reste parfois possible si la banque n’a pas encore traité l’ordre.
- Vous pouvez contacter rapidement votre banque pour signaler une erreur de bénéficiaire.
- La vigilance avant validation reste le meilleur moyen d’éviter un litige.
Les rares cas où un recours reste possible
Un recours peut exister si l’opération n’a pas encore été exécutée, si le compte du bénéficiaire est invalide ou si une vérification bloque la transaction. Dans certains cas, la banque peut aider à lancer une demande de retour de fonds, mais rien n’est garanti. Le temps joue contre vous, donc il faut agir immédiatement. Plus vous attendez, plus l’argent risque d’être définitivement crédité.
Les bons réflexes avant d’envoyer
Avant de valider, relisez le nom, l’IBAN, le montant et le motif. Si vous avez un doute, faites une pause de dix secondes : cette simple habitude évite bien des erreurs. Vérifiez aussi que le bénéficiaire est bien la bonne personne, surtout pour un paiement entre amis ou une facture urgente. Un virement instantané doit rester un outil pratique, pas une source d’angoisse.
Quand choisir ce service plutôt qu’un virement classique ?
Le virement instantané n’est pas toujours le bon choix, mais il devient précieux quand le temps compte. Si vous devez envoyer de l’argent le soir, un week-end ou un jour férié, il peut être plus utile qu’un virement classique. Pour une entreprise, il sert aussi à régler rapidement un fournisseur ou à débloquer une situation de trésorerie. En revanche, pour un montant important ou non urgent, le virement classique reste souvent plus adapté.
- Choisissez le service instantané si vous avez besoin d’un paiement rapide et certain.
- Préférez le virement classique si le délai n’est pas un problème.
- Pour une entreprise, le virement instantané peut limiter les retards de règlement.
- Pour un particulier, il est pratique pour rembourser un proche sans attendre.
- Si la zone ou l’international ne sont pas compatibles, le virement classique peut rester la seule réponse.
Au fond, le bon choix dépend de votre priorité : rapidité, coût ou souplesse. Le virement classique reste utile pour les transferts planifiés, alors que l’instantané répond à l’urgence. Si vous comparez les deux, vous verrez que le cout du virement instantané se justifie surtout quand le temps vaut plus que quelques centimes.
FAQ – Questions fréquentes sur le coût et l’usage des virements rapides
Le virement instantané est-il toujours gratuit ?
Non, pas toujours. Selon la banque et le contrat, le virement instantané peut être gratuit ou facturé. Certains établissements l’incluent sans surcoût, d’autres appliquent des frais fixes par transaction.
Quel est le délai réel de réception ?
Le délai est souvent de quelques secondes dans le cadre SEPA, mais il peut varier selon la banque, la vérification de sécurité ou la disponibilité du service.
Peut-on annuler un virement instantané après validation ?
Dans la majorité des cas, non. Une fois validé, le virement instantané est généralement irrévocable. Il faut donc vérifier chaque donnée avant d’envoyer.
Y a-t-il un plafond ou un montant minimum ?
Oui, un plafond peut exister, et parfois un minimum aussi. Ces règles dépendent de la banque, du contrat et des limites internes fixées pour sécuriser l’opération.
Toutes les banques proposent-elles ce service ?
Non. Le service dépend de la compatibilité des établissements et de l’activation dans l’espace client. Certaines banques le proposent largement, d’autres avec des conditions plus strictes.
Le virement SEPA instantané fonctionne-t-il aussi entre pays européens ?
Oui, s’il s’agit d’un virement SEPA instantané entre banques compatibles de la zone concernée. Le délai reste rapide, mais les règles d’éligibilité peuvent varier selon les pays.