
Assurance de chantier : quelles protections choisir ?
 Eleonore
•
29 août 2026
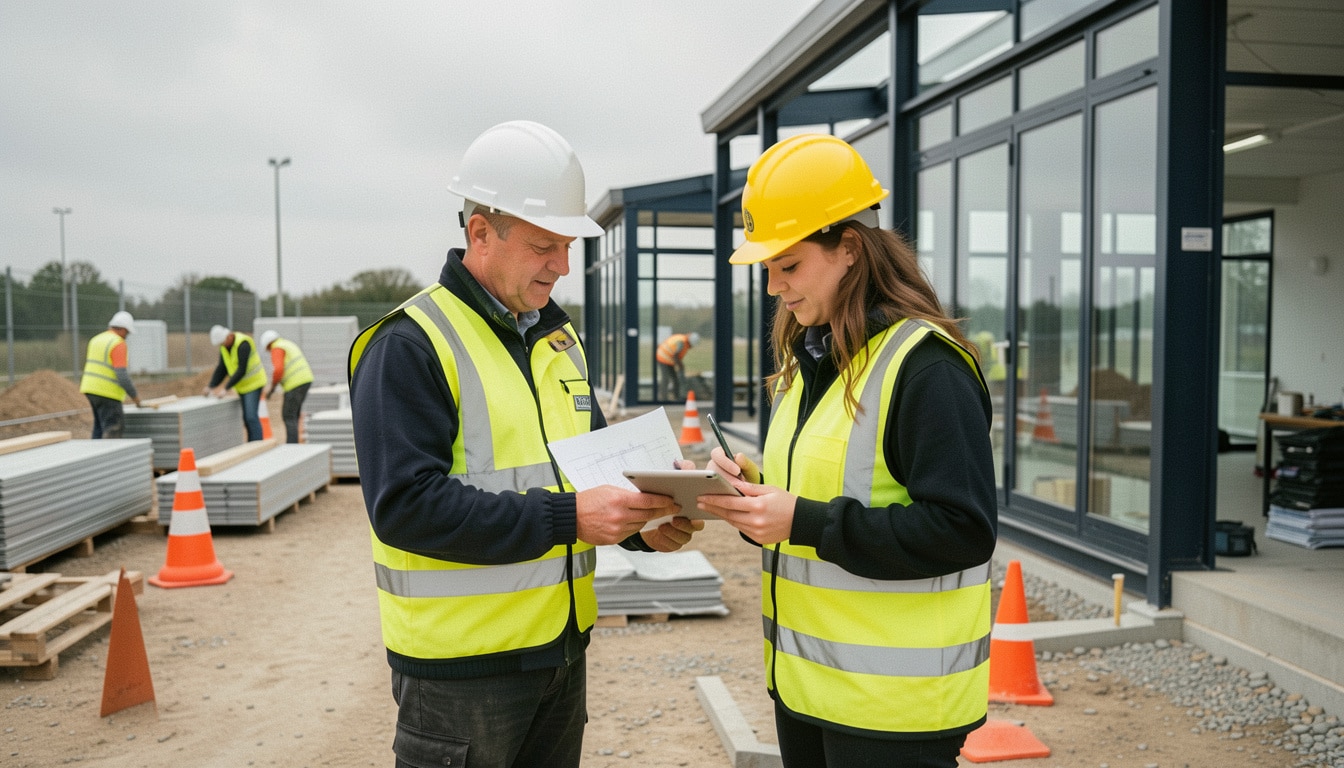
Vous hésitez entre plusieurs protections avant de lancer des travaux ? Le bon choix peut vous éviter des milliers d’euros de mauvaise surprise. L’assurance chantier constitue une protection globale qui sécurise un projet dès le premier coup de pelle, limite les frais imprévus et protège l’ouvrage pendant toute la phase de réalisation. Elle ne se résume pas à un produit unique : c’est un ensemble de garanties à comparer selon votre budget, vos délais et votre niveau de risque. Ici, vous allez voir quelles formules privilégier, pour quel profil, avec quels avantages et quelles limites.
En pratique, une assurance chantier bien choisie permet aussi de gagner du temps lors d’un sinistre, de clarifier la responsabilité de chacun et d’éviter qu’un incident ne bloque tout le projet. C’est précisément ce qui compte quand on veut avancer sereinement, que l’on fasse construire une maison à Nantes ou que l’on rénove un appartement à Lyon.
Comprendre ce que couvre vraiment un chantier
Ce que recouvrent les protections d’un chantier
Avant de comparer les offres, il faut comprendre qu’une assurance de chantier agit comme un ensemble cohérent, pas comme une seule garantie miracle. Elle peut couvrir les dommages matériels, les retards liés à un sinistre, ou encore la responsabilité des intervenants selon le cas. Pour un maître d’ouvrage, l’enjeu est simple : protéger le projet, éviter les surcoûts et garder une couverture adaptée du début à la fin.
Dans un chantier neuf, par exemple une maison de 120 m² en périphérie de Bordeaux, la construction expose l’ouvrage à des incidents très différents de ceux d’une rénovation de salle de bain. Le besoin public n’est donc pas le même, et il faut adapter la garantie au chantier, à la construction et au profil du maître. Le bon ensemble de protections doit aussi rester lisible pour le public qui compare avant d’acheter.
- Les protections visent d’abord les dégâts sur l’ouvrage, le matériel et les tiers.
- La couverture peut changer selon le chantier, la construction et la phase des travaux.
- Un maître d’ouvrage doit adapter son besoin au projet, au public concerné et au niveau de risque.
À qui s’adresse la couverture selon le projet
La couverture ne s’adresse pas seulement au professionnel du bâtiment. Elle concerne aussi le propriétaire qui fait construire, le maître d’ouvrage particulier, ou encore l’entreprise qui coordonne plusieurs corps de métier. Dans la plupart des cas, le besoin dépend du type de projet, de la taille de l’ouvrage et du niveau de responsabilité attendu pendant l’intervention.
Pour une habitation neuve, la protection vise surtout la construction et les défauts pouvant apparaître après la livraison. Pour une rénovation lourde, on cherche plutôt à sécuriser le chantier contre les dommages pendant les travaux. C’est là qu’il faut adapter l’ensemble des garanties à chaque cas : un propriétaire n’a pas le même besoin qu’un professionnel, et la bonne assurance doit suivre le projet sans alourdir inutilement le coût. Pour approfondir ce sujet, consultez notre guide sur assurance habitation maison en construction.
- Le propriétaire particulier cherche surtout une protection du bien et de l’habitation.
- Le maître d’ouvrage professionnel veut limiter sa responsabilité et sécuriser l’ensemble du projet.
- Le constructeur doit vérifier que sa couverture correspond à chaque intervention sur le chantier.
Comparer les solutions les plus utiles avant de souscrire
Dommages-ouvrage, décennale et tous risques chantier
Si vous devez souscrire rapidement, commencez par comparer les trois solutions les plus utiles : dommages-ouvrage, décennale et tous risques chantier. La première sert surtout au maître d’ouvrage, la seconde protège le professionnel contre un dommage relevant de sa responsabilité, et la troisième intervient pendant le chantier pour couvrir un sinistre matériel. Ensemble, elles forment une assurance plus complète, mais leur logique n’est pas la même.
Le coût varie souvent de 1 % à 3 % du montant des travaux pour une formule globale, avec un délai d’indemnisation qui peut passer de plusieurs mois à quelques semaines selon le contrat. Sur un ouvrage de 180 000 €, le bon arbitrage consiste à choisir la solution la plus complète sans payer des frais inutiles. Voici le tableau le plus simple pour comparer avant de souscrire.
| Formule | Usage principal | Point fort |
|---|---|---|
| Dommages-ouvrage | Réparation rapide après réception | Préfinance les frais |
| Décennale | Protection du professionnel | Couverture sur 10 ans |
| Tous risques chantier | Sinistres pendant les travaux | Réduit le dommage avant livraison |
- Vérifiez le coût total par rapport au montant de l’ouvrage.
- Contrôlez le délai d’indemnisation annoncé dans le contrat.
- Regardez si les frais annexes sont inclus ou non.
- Examinez si la solution est complète pour votre public et votre risque.
Police globale ou formules séparées : que choisir ?
Une police globale rassure souvent les maîtres d’ouvrage qui veulent un seul contrat, une seule gestion et une couverture plus lisible. C’est pratique quand le chantier mobilise plusieurs entreprises, car la police simplifie les échanges et limite les zones grises. À l’inverse, des formules séparées peuvent coûter moins cher si le projet est simple et que le risque reste limité.
Pour un petit contrat de rénovation, une assurance ciblée peut suffire. Pour une construction neuve avec plusieurs lots, une solution plus complète devient souvent plus pertinente. Le bon réflexe consiste à exiger une lecture claire de la police, à comparer les garanties incluses et à vérifier le risque immatériel comme le retard de livraison. Si le matériel est coûteux, la formule globale devient souvent le meilleur compromis.
Choisir selon le profil du maître d’ouvrage
Si vous faites construire une maison
Quand un maître fait construire une maison, la priorité est de protéger la construction du premier jour jusqu’à la réception. Le constructeur et chaque entrepreneur doivent être vérifiés, car leur responsabilité peut faire toute la différence en cas de défaut. Dans ce cas, un propriétaire prudent regarde d’abord la couverture de base, puis ajoute les garanties qui rendent le projet plus sûr.
Pour une maison individuelle, le profil du maître est souvent celui d’un particulier qui veut éviter un cas de litige long et coûteux. Il faut donc adapter la protection au bien, au chantier et à l’acteur qui réalise les travaux. Si vous comparez plusieurs offres, demandez toujours trois points : la durée, la responsabilité couverte et les exclusions liées à l’habitation. C’est la meilleure façon de choisir sans se tromper.
- Vérifiez la couverture du constructeur avant de signer.
- Choisissez une protection qui sécurise la maison et l’habitation pendant le chantier.
- Demandez une lecture simple des responsabilités de chaque intervenant.
Si vous gérez des travaux de rénovation
En rénovation, le maître d’ouvrage doit raisonner autrement, car le chantier touche parfois un bien déjà occupé. Un professionnel peut intervenir sur un gros œuvre, un entrepreneur sur une ouverture de mur, et chaque acteur doit être aligné sur la même logique de responsabilité. Le vendeur d’un bien rénové doit aussi penser à la trace laissée par les travaux.
Pour un projet de rénovation, la maison peut rester habitable, mais le niveau de risque augmente vite dès qu’il y a démolition, extension ou modification structurelle. Le maître doit alors adapter la protection au chantier réel, pas seulement au devis. Le bon public est celui qui veut éviter une mauvaise surprise au moment du sinistre : mieux vaut une couverture claire qu’une économie de court terme.
- Adaptez la protection à l’ampleur réelle de la rénovation.
- Vérifiez la responsabilité de chaque intervenant sur le chantier.
- Choisissez une formule cohérente avec la maison, le projet et le niveau de travaux.
Évaluer les risques, les exclusions et le vrai niveau de protection
Les sinistres les plus fréquents pendant les travaux
Les sinistres les plus courants ne sont pas toujours spectaculaires, mais ils coûtent vite cher. On voit souvent un dommage lié à une fuite, à un effondrement partiel, à un vol de matériel ou à une erreur de manipulation. Pendant la réception, un délai de correction trop long peut aussi transformer un petit problème en réparation lourde.
Le risque ne concerne pas seulement l’ouvrage : il peut toucher le matériel, provoquer un dommage immatériel comme un retard de livraison, ou engager la responsabilité d’un intervenant. Pour éviter les mauvaises surprises, il faut soumettre chaque contrat à une lecture sérieuse et exiger des réponses précises sur la gestion du sinistre. Une assurance utile est celle qui réagit vite et qui limite les frais.
- Incendie ou court-circuit sur le chantier.
- Vol de matériel ou de matériaux stockés.
- Intempéries provoquant un dommage sur l’ouvrage.
- Erreur d’exécution ou malfaçon détectée à la réception.
- Retard de réparation après un sinistre important.
Ce qu’il faut vérifier dans le contrat avant de signer
Avant de signer, il faut soumettre le contrat à un vrai contrôle pratique. Regardez d’abord les exclusions, puis les plafonds, la franchise et le délai de déclaration. Une absence de précision sur un dommage immatériel ou sur la gestion d’un matériel spécifique peut faire basculer la protection du bon côté… ou du mauvais.
Le plus important est d’exiger une assurance qui précise la réparation prise en charge, la réception des travaux et les conditions de responsabilité. Vérifiez aussi si l’indemnité couvre bien les frais annexes et si la garantie s’applique à tout le chantier. Un bon contrat ne cache pas ses limites : il les explique. Et c’est souvent là que se joue le vrai niveau de protection.
| Risque | Couverture | Limite |
|---|---|---|
| Dommage matériel | Souvent couvert | Franchise possible |
| Dommage immatériel | Selon le contrat | Plafond réduit |
| Dommage après réception | Garantie spécifique | Délai à respecter |
Décider rapidement avec une méthode simple et concrète
La méthode de choix en 4 étapes
Pour choisir sans perdre de temps, commencez par définir votre besoin réel. Ensuite, comparez le coût total, le niveau de garantie et la capacité de l’assurance à couvrir l’ouvrage. Une maison neuve n’appelle pas la même solution qu’un petit chantier de rénovation, et votre décision doit suivre cette logique.
Puis, vérifiez si la formule est complète pour votre projet, si elle peut s’adapter au public concerné et si elle permet de souscrire sans zone floue. Enfin, regardez le délai d’indemnisation et la simplicité de gestion. Si vous devez pouvoir agir vite en cas de sinistre, c’est souvent le critère décisif. Cette méthode évite les offres séduisantes mais peu utiles.
- Définissez le besoin exact du projet.
- Comparez le coût, le délai et la garantie.
- Vérifiez que la solution reste complète pour l’ouvrage.
- Choisissez celle qui vous permet de souscrire en confiance.
Recommandations finales selon votre chantier
Pour un petit chantier, une assurance ciblée peut suffire si le risque reste limité et si l’ouvrage est simple. Pour un gros chantier, privilégiez une solution plus complète, capable de couvrir plusieurs intervenants et de réduire les frais en cas de dommage. Pour une maison neuve, la logique la plus solide consiste à sécuriser à la fois la construction, la réception et la réparation éventuelle.
Mon conseil est simple : le propriétaire particulier doit chercher la lisibilité, le professionnel la cohérence, et le constructeur la preuve d’une couverture solide. Dans la plupart des cas, la meilleure assurance est celle qui protège vraiment le projet sans alourdir le coût inutilement. Si vous hésitez encore, retenez qu’une garantie bien choisie vaut mieux qu’un contrat trop large mais mal adapté.
- Petit chantier : solution simple et rapide.
- Gros chantier : formule plus complète et plus protectrice.
- Maison neuve : priorité à la couverture globale du projet.
FAQ – Questions fréquentes sur la protection d’un chantier
Quelle protection choisir en priorité pour un chantier de maison ?
Pour une maison, commencez par une assurance adaptée au projet, puis vérifiez la garantie qui protège l’ouvrage au moment de la réception. Le bon choix dépend du délai, du coût et de la responsabilité de chaque intervenant.
Une rénovation légère nécessite-t-elle la même couverture qu’une construction neuve ?
Non, car le niveau de dommage potentiel n’est pas le même. Une rénovation légère peut demander une couverture plus simple, tandis qu’une maison neuve exige souvent une assurance plus complète et une garantie mieux structurée.
Qui doit souscrire la protection principale du projet ?
En pratique, c’est le propriétaire ou le maître d’ouvrage qui porte le besoin principal, mais le constructeur et l’entrepreneur doivent aussi être correctement couverts selon leur rôle et leur responsabilité.
Que couvre réellement une garantie décennale ?
Elle couvre les dommages graves qui compromettent l’ouvrage ou le rendent impropre à son usage. Elle protège pendant dix ans après la réception, avec une logique de réparation encadrée par le contrat.
Quels délais faut-il surveiller avant et après réception ?
Surveillez le délai de souscription avant le chantier, puis le délai de déclaration après un dommage. Après réception, la rapidité de réparation et le traitement de l’indemnité deviennent essentiels pour éviter des frais supplémentaires.
Comment adapter la couverture selon le profil du maître d’ouvrage ?
Il faut adapter la solution au public, au chantier et au besoin réel. Un professionnel, un propriétaire ou un constructeur n’a pas la même attente, donc la couverture doit rester cohérente avec le projet et l’ouvrage.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance