
Combien rapporte une assurance vie selon le contrat ?
 Eleonore
•
5 novembre 2026
Quand vous cherchez à faire fructifier votre argent, une question revient vite: quel placement offre un vrai équilibre entre sécurité, souplesse et rendement? Dans un marché où les écarts sont parfois subtils, il faut lire les offres avec méthode pour éviter les mauvaises surprises. Combien rapporte une assurance vie dépend en réalité du support choisi, des frais et de votre horizon. Bien comprise, elle permet de comparer les options, de viser un gain cohérent et d’orienter votre épargne vers le bon contrat sans vous tromper.
Pour décider sereinement, il faut regarder au-delà du chiffre affiché. Une assurance vie peut sembler attractive sur le papier, mais le résultat final dépend du fonds en euros, des unités de compte et de la fiscalité. Vous allez voir comment lire une offre, repérer les écarts de rendement et choisir le placement qui correspond à votre profil, que vous cherchiez la prudence, la performance ou un compromis intelligent.
Pourquoi le rendement d’une assurance vie ne se lit jamais au premier chiffre
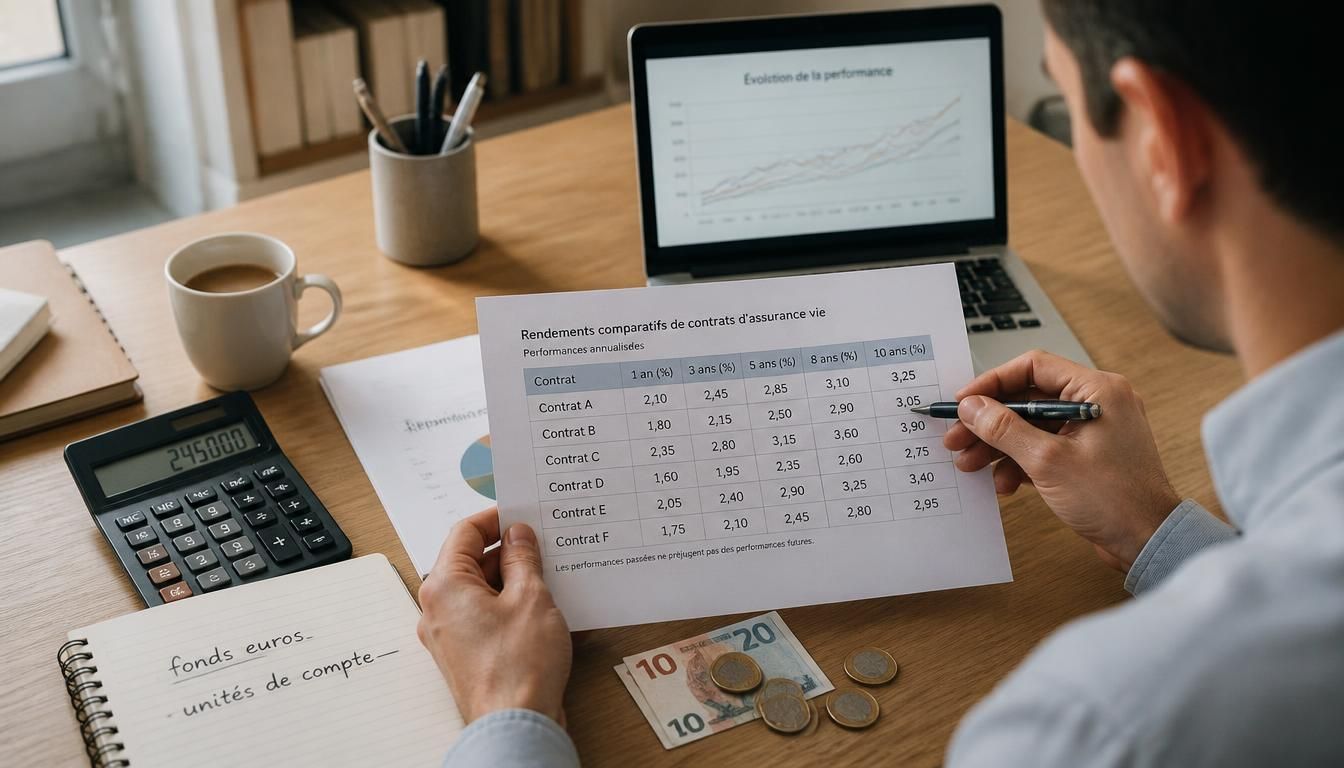
Le rendement d’une assurance vie ne se résume jamais à un taux annoncé en grand sur une brochure. Si vous comparez deux offres, vous verrez vite qu’un même support peut donner un résultat très différent selon la durée, les frais et la part investie en fonds plus ou moins dynamiques. C’est là que l’épargnant doit regarder le gain réel, pas seulement le rendement moyen mis en avant. Sur une assurance vie, la différence entre ce qui est affiché et ce qui est perçu peut être notable, surtout quand la fiscalité entre en jeu.
Pour lire une assurance vie avec lucidité, gardez en tête quatre points: le taux servi n’est qu’un début, les frais réduisent l’épargne disponible, les supports changent la performance, et la vie du contrat influe sur le résultat final. Un euro placé sur un fonds peu coûteux n’a pas le même destin qu’un versement chargé en frais. En pratique, un contrat peut annoncer 3,20 % et délivrer moins une fois les prélèvements et la gestion intégrés. Voilà pourquoi il faut comparer avant de souscrire.
Ce que cache un taux annoncé
Un taux annoncé attire l’œil, mais il ne dit pas tout. Sur une assurance vie, le rendement affiché peut masquer des frais d’entrée, une rémunération variable selon la ligne de gestion et une part de performance liée au marché. Le fonds en euros rassure, mais il ne garantit pas toujours le meilleur gain net. Si vous regardez seulement le chiffre brut, vous risquez de surestimer ce que rapporte réellement votre épargne.
Pourquoi deux contrats donnent des résultats différents
Deux contrats peuvent afficher des promesses proches et produire pourtant des résultats éloignés. La raison tient souvent aux frais, à la qualité des fonds proposés et à la souplesse de la gestion. Une assurance vie distribuée avec peu de coûts et une sélection large de supports peut mieux servir votre objectif qu’une offre plus rigide. Pour l’épargnant, la bonne comparaison consiste donc à lire les détails, pas seulement l’étiquette commerciale.
Les meilleurs supports à comparer pour viser un meilleur gain
Quand on veut améliorer la performance d’une assurance vie, il faut comparer les supports avec méthode. Les multisupports attirent parce qu’ils permettent de répartir le capital entre sécurité et recherche de rendement. En pratique, le fonds en euro reste la base prudente, tandis que l’unité de compte ouvre la porte à davantage de potentiel, mais avec plus de variation. Sur le marché, la qualité de l’investissement dépend autant de la sélection que de la gestion. Pour votre assurance vie, le meilleur choix n’est pas toujours le plus offensif, mais celui qui sert votre objectif. En complément, découvrez assurance vie fonds en euros.
Voici un tableau utile pour comparer les logiques de rendement avant de décider où placer votre épargne.
| Support | Logique de rendement |
|---|---|
| Fonds en euro | Capital sécurisé, performance régulière, rendement modéré |
| Unités de compte | Potentiel plus élevé, capital non garanti, performance variable |
| Gestion pilotée | Allocation ajustée selon le marché et votre profil |
Pour choisir le meilleur support, regardez cinq critères: le niveau de risque, les frais, la part investie en unité de compte, la qualité des fonds, et la souplesse de l’assurance vie. Un profil prudent privilégiera l’euro, un profil équilibré mélangera les deux, et un profil dynamique acceptera plus de variation pour viser davantage de performance. Dans tous les cas, comparer reste la clé d’un bon investissement.
Fonds euros: la base pour juger la sécurité
Le fonds en euro reste le repère le plus simple pour évaluer la sécurité d’une assurance vie. Son capital est protégé, ce qui rassure beaucoup d’épargnants au moment de placer une somme importante. Le rendement y est souvent plus stable, même s’il reste inférieur aux supports plus risqués. Si vous cherchez une base solide, c’est souvent la première ligne à examiner dans un multisupports.
Unités de compte: quand viser plus de performance
Les unités de compte servent surtout à viser plus de performance sur la durée. Elles peuvent être utiles dans une assurance vie si vous acceptez une part de volatilité et si votre horizon est long. Le capital n’est pas garanti, mais le potentiel de marché peut compenser. Pour un investissement progressif, elles prennent tout leur sens quand l’épargne n’a pas besoin d’être disponible immédiatement.
Frais, versements et arbitrages: ce qui grignote vraiment la performance
Sur une assurance vie, les frais font souvent la différence entre un contrat séduisant et un contrat vraiment compétitif. Avant de verser, il faut lire la ligne des coûts avec attention, car une rémunération attractive peut être rognée par des prélèvements répétés. Les versements initiaux, les versements programmés et les arbitrages ont chacun leur impact. Un assureur peut afficher une belle promesse, mais si la gestion est chère, le capital progresse moins vite. C’est là que le gain final se joue, parfois à quelques dixièmes près.
Six points méritent votre vigilance: les frais d’entrée, les frais de gestion annuels, les frais d’arbitrage, le coût des supports, les éventuels frais sur versement, et la rémunération prélevée sur certaines options. Un versement de 10 000 euros avec 3 % de frais perd déjà 300 euros avant même d’investir. Si vous ajoutez 30 euros de prélèvement sur chaque versement programmé de 200 euros, l’effet s’accumule vite. Mieux vaut réduire ces coûts dès le départ et vérifier chaque ligne du contrat.
Les frais visibles et les frais plus discrets
Les frais visibles sautent aux yeux, mais les plus discrets peuvent peser autant. Dans une assurance vie, ils se cachent parfois dans la gestion, dans l’unité de compte ou dans certaines options d’arbitrage. L’assureur peut aussi prélever une rémunération indirecte via le support choisi. Si vous ne lisez qu’une seule ligne, vous risquez de sous-estimer le coût réel du contrat.
Comment limiter l’érosion du capital
Pour réduire l’érosion du capital, il faut verser intelligemment et arbitrer avec mesure. Un contrat peu chargé en frais laisse plus de place au rendement. Évitez d’arbitrer trop souvent si cela déclenche des coûts inutiles, et privilégiez une gestion simple quand votre objectif est de long terme. Le bon réflexe consiste à verser régulièrement sans multiplier les lignes complexes, afin de préserver la performance nette.
Quel profil obtient la meilleure rentabilité selon son objectif
La meilleure rentabilité ne dépend pas seulement du produit, mais de votre stratégie. Un épargnant prudent ne cherchera pas la même chose qu’un épargnant qui veut investir sur dix ans. Selon le montant placé, la part en fonds sécurisés ou dynamiques et la fiscalité du contrat, le résultat change beaucoup. En banque ou en ligne, il faut pouvoir faire correspondre votre objectif à la bonne assurance vie. Le bon choix consiste à placer votre argent là où il travaille sans vous mettre mal à l’aise.
Cinq profils reviennent souvent: le prudent qui place 5 000 euros surtout en euro, l’équilibré qui investit 15 000 euros avec une part mixte, le dynamique qui accepte une dose plus forte d’unités de compte, celui qui prépare la retraite avec des versements réguliers, et celui qui cherche une stratégie fiscale sur le long terme. Pour chacun, il faut pouvoir faire un arbitrage simple entre sécurité et potentiel. La banque peut convenir à certains, mais une offre en ligne plus souple devient vite intéressante.
Pour un profil prudent
Si vous êtes prudent, il faut privilégier la stabilité avant tout. Une assurance vie avec une forte part de fonds en euro, des frais contenus et une fiscalité lisible répond souvent mieux à vos attentes. Vous pouvez placer un montant moyen sans chercher l’effet de levier du marché. L’objectif n’est pas de battre tous les rendements, mais de préserver votre capital et de garder de la visibilité.
Pour un profil dynamique
Si vous êtes dynamique, vous pouvez investir davantage en unités de compte pour viser une meilleure progression. La stratégie doit rester cohérente avec votre horizon et votre tolérance au risque. Une assurance vie bien construite vous permet alors de faire travailler une part plus importante de votre épargne, tout en gardant une base sécurisée. C’est souvent le bon compromis pour ceux qui veulent placer sur la durée.
Les contrats les plus intéressants: comment comparer avant de souscrire
Pour choisir un contrat d’assurance vie, il faut comparer les offres comme on comparerait deux produits concurrents: avec méthode, sans se laisser séduire par un seul argument. Suravenir revient souvent dans les comparaisons, non pas pour une promesse unique, mais parce que les épargnants cherchent à départager plusieurs contrats multisupports. Le vrai sujet reste le marché global: frais, fonds, euro, gestion et qualité du support. Si vous voulez un meilleur placement, vous devez regarder ce que le contrat permet vraiment, pas seulement ce qu’il annonce.
Les cinq critères les plus utiles sont simples: le niveau des frais, la diversité des supports, la qualité du fonds en euro, la souplesse de gestion, et la performance potentielle des unités de compte. Un assureur peut proposer un contrat attractif sur le papier, mais moins compétitif une fois tous les coûts ajoutés. À l’inverse, une offre en ligne bien pensée peut devenir plus intéressante pour l’investissement de long terme. Le meilleur choix est souvent celui qui équilibre rendement, contrôle et simplicité.
Les critères qui départagent deux offres proches
Deux contrats proches peuvent se distinguer sur des détails décisifs. Regardez la gestion pilotée, la qualité du support, la variété des fonds et la transparence des frais. Sur le marché, un petit écart de rendement annuel finit par compter beaucoup au bout de plusieurs années. C’est souvent là que se joue la différence entre une offre moyenne et une offre vraiment compétitive.
Quand un contrat en ligne devient plus intéressant
Un contrat en ligne devient plus intéressant quand vous cherchez plus de souplesse et moins de coûts. L’absence d’intermédiaires peut améliorer la performance nette, surtout si vous voulez piloter votre investissement vous-même. Pour un placement simple, un contrat digital bien conçu offre souvent un meilleur rapport entre frais et rendement. C’est une piste à examiner si vous voulez décider vite et efficacement.
Ce qu’il faut retenir pour choisir le bon placement sans se tromper
Au fond, bien choisir une assurance vie revient à arbitrer entre sécurité, rendement et fiscalité. Le taux affiché compte, mais il ne suffit pas. Le fonds en euro rassure, les unités de compte dynamisent, et la stratégie doit rester cohérente avec votre objectif. Si vous cherchez un gain stable, vous n’irez pas vers le même contrat que si vous voulez investir sur une longue durée. L’essentiel est de faire un choix lisible, sans vous laisser impressionner par une promesse trop simple. Pour approfondir ce sujet, consultez notre guide sur fortuneo vie avis.
Avant de souscrire, vérifiez six critères: le niveau des frais, la qualité des supports, la fiscalité, la souplesse des versements, la clarté du contrat et le rendement net attendu. Une assurance vie bien choisie peut réduire les mauvaises surprises et améliorer la performance globale. Si vous voulez verser régulièrement ou investir une somme plus importante, comparez toujours plusieurs offres. C’est souvent cette différence de méthode qui fait la différence entre une épargne correcte et un placement vraiment utile.
Le bon choix selon votre priorité
Si votre priorité est la sécurité, privilégiez le fonds en euro et les frais bas. Si vous cherchez davantage de rendement, acceptez une part d’unités de compte. Si votre objectif est la transmission, la fiscalité du contrat devient centrale. Dans tous les cas, le bon choix dépend de la façon dont vous voulez faire travailler votre argent, pas seulement du taux annoncé.
Les erreurs à éviter avant de signer
Ne souscrivez pas sans lire les frais, ne versez pas sans comparer, et n’investissez pas sans vérifier la logique du contrat. Une assurance vie mal choisie peut réduire votre gain et compliquer votre gestion. Prenez le temps de verser au bon rythme, d’investir selon votre horizon et de réduire les coûts inutiles. C’est la meilleure façon de sécuriser votre décision.
FAQ – Questions fréquentes sur le rendement d’une assurance vie
Quel rendement peut-on espérer selon le support choisi ?
Le rendement varie selon le fonds en euro, les unités de compte et la gestion choisie dans l’assurance vie. Le capital sécurisé vise la stabilité, alors qu’un support dynamique peut offrir plus de gain, mais avec un risque supérieur. Pour comparer, regardez toujours le taux net et pas seulement le chiffre affiché.
Un fonds euro reste-t-il intéressant pour un profil prudent ?
Oui, le fonds euro reste souvent pertinent dans une assurance vie prudente, car il protège le capital et simplifie la lecture du contrat. Le taux peut être plus modeste qu’un support risqué, mais il rassure et limite les mauvaises surprises. Pour une épargne de précaution, c’est souvent un meilleur point de départ qu’un support plus volatil. Vous pourriez également être intéressé par vivaccio après décès.
Les frais diminuent-ils vraiment le gain final ?
Oui, les frais pèsent directement sur le rendement et sur le capital final. Dans une assurance vie, quelques points de frais de gestion ou de versement peuvent réduire le gain de façon sensible sur plusieurs années. C’est pour cela qu’il faut comparer les contrats avant de signer et surveiller chaque support utilisé.
Faut-il privilégier un contrat en ligne ou en banque ?
Tout dépend de votre besoin de conseil et de votre tolérance aux coûts. Un contrat en ligne peut offrir plus de souplesse et des frais plus bas, tandis qu’une banque peut convenir si vous voulez un accompagnement plus classique. Pour comparer, regardez surtout la qualité du fonds, le taux servi et la simplicité de gestion.
Peut-on améliorer la performance avec des unités de compte ?
Oui, les unités de compte peuvent améliorer la performance d’une assurance vie si vous acceptez une part de risque. Le contrat gagne alors en potentiel, mais le capital n’est plus garanti sur cette partie. Pour viser un meilleur rendement, il faut doser l’exposition et choisir un support adapté à votre horizon.
Comment comparer deux offres avant de souscrire ?
Comparez les frais, le fonds en euro, les supports disponibles, la fiscalité et la qualité de gestion. Dans une assurance vie, le meilleur contrat n’est pas forcément celui qui affiche le taux le plus visible, mais celui qui transforme le mieux votre versement en gain net. Prenez le temps de comparer avant de souscrire.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance