
Simuler le remboursement de sa mutuelle avant de choisir
 Eleonore
•
27 octobre 2026
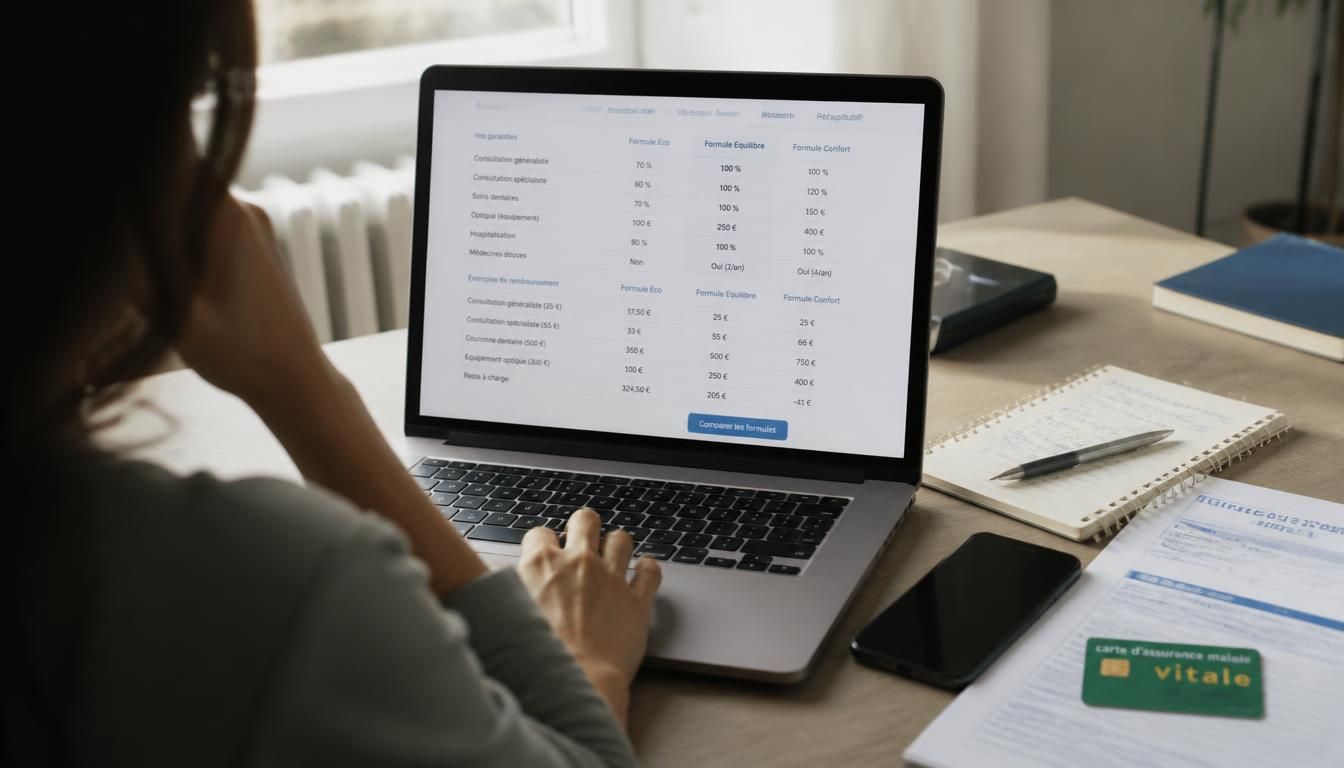
Avant de choisir une couverture, il faut savoir ce qu’elle vous coûtera vraiment et ce qu’elle vous rendra en retour. C’est précisément l’intérêt de simuler le remboursement de votre mutuelle avant de vous engager. Cette démarche éclaire le prix, les garanties et le reste à charge, afin de comparer plusieurs offres selon votre profil. Elle permet aussi de repérer, en quelques minutes, les contrats les plus cohérents avec vos besoins de santé, sans vous laisser séduire par un simple tarif d’appel.
Simuler le remboursement d’une mutuelle avant de s’engager aide à estimer prix, garanties et reste à charge. La Sécurité sociale rembourse une base officielle, puis la mutuelle complète selon le contrat choisi. Une simulation demande souvent âge, situation familiale, budget mensuel, besoins en soins et niveau de protection souhaité.
Comprendre le remboursement de base avant de comparer les offres
Le remboursement de base repose sur un mécanisme simple : la Sécurité sociale prend en charge une partie des soins, puis la mutuelle complète selon le contrat. Pour une consultation, la différence entre ce qui est remboursé et ce qui reste à payer change souvent tout, surtout quand la santé devient plus fragile. La base de calcul, le ticket modérateur et le niveau de sécurité du service influencent directement votre budget. Sans cette information, impossible d’estimer correctement le remboursement et de comparer deux formules de mutuelle sur une base saine.
Dans la pratique, une maladie chronique, un passage chez le spécialiste ou un soin répété peut vite créer un écart entre la prise en charge annoncée et le coût réel. C’est là que la mutuelle devient utile, mais seulement si elle complète bien la base. Une bonne information permet d’éviter les mauvaises surprises et de choisir une solution de santé plus sûre. Vous pourriez également être intéressé par pec définition.
Ce que couvre la Sécurité sociale, et ce que complète la mutuelle
La Sécurité sociale rembourse selon une base officielle, puis la mutuelle intervient pour réduire le reste à charge. Si votre contrat est faible, le remboursement final reste limité. Si la couverture est plus solide, la sécurité financière progresse et la santé du foyer est mieux protégée. Ce service fonctionne surtout comme un complément, pas comme une prise en charge totale. Pour comparer, regardez toujours ce qui est payé en plus de la base, car c’est souvent là que se joue la différence entre deux offres. En complément, découvrez maaf complémentaire santé avis.
Pourquoi la base de remboursement change tout dans votre estimation
La base de remboursement détermine le montant sur lequel s’applique le pourcentage prévu par le contrat. Une mutuelle qui annonce 200 % peut sembler généreuse, mais le calcul dépend d’abord de cette base. Pour une consultation à 30 euros, le remboursement ne sera pas le même qu’en dentaire ou en optique. Cette base sert donc de repère, et elle évite de surestimer une offre. Sans elle, la décision devient floue et la comparaison perd en sécurité.
Une simulation utile pour estimer ce que vous paierez vraiment
Une simulation bien faite vous aide à anticiper le tarif réel d’une couverture et la part qui restera à votre charge. Le simulateur demande en général quelques données simples, puis il ajuste la proposition selon votre situation. En quelques lignes, vous pouvez comparer plusieurs contrats, voir l’effet d’un niveau de garantie plus élevé et mesurer l’impact sur votre budget. L’assurance santé devient alors plus lisible, surtout quand vous hésitez entre une formule économique et une protection plus complète. Ce type de simulation fait gagner du temps et évite les choix trop rapides.
Le résultat d’un simulateur se lit comme une estimation personnalisée, pas comme une promesse figée. Si la charge mensuelle paraît faible, vérifiez ce que le contrat rembourse vraiment. Si le tarif monte, regardez le gain sur les soins les plus coûteux. Une simulation utile vous aide à comparer ligne par ligne et à comprendre ce que vous payez pour de vrai.
Les informations à préparer avant de lancer l’outil
Avant de lancer un simulateur, préparez votre âge, votre situation familiale, vos besoins en soins et votre budget mensuel. Le simulateur peut aussi demander votre statut, vos habitudes de consultation et les postes que vous utilisez le plus. Cette demande d’information sert à personnaliser la simulation et à affiner le tarif proposé. Plus les réponses sont précises, plus le contrat affiché correspond à votre profil. Vous gagnez ainsi en rapidité, en clarté et en pouvoir de comparaison.
- Votre âge et votre situation familiale
- Votre budget mensuel cible
- Vos dépenses de santé habituelles
- Vos besoins en hospitalisation, optique ou dentaire
- Votre niveau de protection souhaité
Comment lire une estimation sans se tromper
Une estimation doit se lire poste par poste, et non comme un total isolé. Regardez d’abord le tarif affiché, puis la charge restante après remboursement. Vérifiez aussi si le simulateur parle d’un contrat standard, d’une option renforcée ou d’un niveau intermédiaire. Un exemple simple : deux offres à 42 euros et 58 euros par mois peuvent sembler proches, mais l’écart devient important si l’une couvre mieux les dépassements. La ligne la plus basse n’est donc pas toujours la plus intéressante.
Comment comparer les garanties sans se laisser guider par le seul prix
Comparer une garantie ne consiste pas seulement à regarder la cotisation mensuelle. Un mutuel peut sembler attractif, mais l’assureur peut limiter la prise en charge sur certains soins. Le bon niveau dépend de votre besoin réel, de votre fréquence de soins et du service inclus. Pour choisir, examinez la garantie de base, les renforts et la façon de rembourser : pourcentage, forfait ou montant en euros. Cette lecture évite les mauvaises surprises et aide à sélectionner un mutuel plus cohérent avec votre profil.
Le pourcentage annoncé ne dit pas tout. Un assureur peut afficher un niveau élevé, mais un plafond trop bas réduit l’intérêt du contrat. À l’inverse, un forfait bien pensé peut mieux rembourser un équipement précis. Le conseil utile consiste donc à regarder le détail, ligne par ligne, avant de décider.
| Niveau | Lecture pratique |
|---|---|
| 100 % | Remboursement proche de la base, utile pour un budget serré |
| 150 % | Meilleure couverture sur les soins courants et certains dépassements |
| 200 % | Protection plus solide pour les consultations et les honoraires |
| Forfait | Montant fixe, pratique pour l’optique ou le dentaire |
| Euros | Lecture claire du gain réel, surtout sur les postes coûteux |
Les critères qui font vraiment la différence entre deux contrats
Deux contrats peuvent afficher un tarif proche et offrir une garantie très différente. Le premier critère reste le niveau de remboursement sur les soins fréquents. Le second concerne les plafonds, les délais et les exclusions. Le troisième porte sur la qualité du service proposé par l’assureur, notamment la simplicité de gestion. Si votre besoin est ciblé, une garantie modeste peut suffire. Si vos dépenses montent vite, mieux vaut choisir une couverture plus lisible et plus protectrice.
Les avantages et limites d’une couverture plus renforcée
Une garantie renforcée permet de mieux rembourser les soins coûteux et de réduire le reste à charge. Elle rassure aussi quand les dépenses deviennent imprévisibles. En revanche, le tarif grimpe, parfois sans utilité si vos besoins restent faibles. Le bon arbitrage consiste à payer pour ce que vous utilisez vraiment. Un contrat plus haut de gamme n’est intéressant que s’il correspond à votre profil et à votre rythme de soins.
Les postes de santé à simuler en priorité
Les postes de santé les plus coûteux sont l’hospitalisation, l’optique, le dentaire et les consultations avec dépassement. En pratique, ce sont souvent eux qui font basculer un budget. Un soin mal couvert peut laisser un reste à charge de 80, 150 ou 300 euros, parfois davantage selon l’équipement. Pour comparer les offres, il faut donc tester ces postes en priorité et vérifier si le contrat rembourse bien les frais réels. Cette méthode donne une vision plus juste de votre santé financière.
Un poste peu fréquent peut coûter très cher le jour où il arrive. Une paire de lunettes à 280 euros, une couronne à 600 euros ou une nuit d’hospitalisation avec honoraires élevés changent vite la donne. C’est pourquoi il vaut mieux rembourser correctement les dépenses les plus lourdes plutôt que de viser une protection moyenne partout.
- L’hospitalisation, avec chambre particulière et frais annexes
- L’optique, surtout si l’équipement dépasse 200 euros
- Le dentaire, où un soin peut atteindre 500 à 800 euros
- Les consultations médicales avec dépassement d’honoraire
Les dépenses qui pèsent le plus sur votre budget
Les dépenses de santé les plus lourdes viennent souvent des soins techniques et des équipements. Une consultation spécialisée à 50 euros peut laisser un dépassement sensible. Un équipement optique ou un soin dentaire pèse vite sur le budget annuel. En simulant ces postes, vous voyez tout de suite si le contrat absorbe bien la dépense ou s’il laisse trop de frais à votre charge. Le bon choix se repère souvent à ce niveau-là.
Les cas où un bon contrat évite un reste à charge trop élevé
Un bon contrat évite un reste à charge trop élevé quand les soins sont répétitifs ou imprévus. C’est le cas d’une hospitalisation, d’un équipement optique complet ou d’un traitement dentaire coûteux. Si la couverture est trop faible, vous payez la différence au moment le plus sensible. Une mutuelle plus solide devient alors rentable, même si la cotisation mensuelle est plus haute.
Quelle mutuelle choisir selon votre profil et vos besoins ?
Le choix d’une mutuelle dépend d’abord de votre profil social, de votre âge et de votre rythme de soins. Une entreprise peut proposer une complémentaire collective, mais elle ne couvre pas toujours tous les besoins de la même façon. À la retraite, les attentes changent encore, car les consultations et certains soins deviennent plus fréquents. Pour bien choisir, il faut ajuster le tarif, la cotisation et le niveau de complémentaire à votre situation réelle. Le bon contrat n’est pas le plus cher, mais celui qui répond à votre usage.
Un jeune actif, une famille, un senior ou un indépendant n’ont pas les mêmes priorités. L’information utile consiste donc à personnaliser le choix, sans copier la formule du voisin. Cette logique sociale et pratique évite de payer pour des garanties inutiles et aide à trouver une couverture plus juste.
- Jeune actif : cotisation légère et soins courants bien couverts
- Famille : protection équilibrée pour plusieurs usages de santé
- Senior : remboursement renforcé sur les postes les plus fréquents
- Indépendant : complémentaire souple et budget maîtrisé
- Petit budget : garanties essentielles et tarif contenu
Jeune actif, famille, senior : des attentes très différentes
Le jeune actif cherche souvent un tarif bas et une protection simple. La famille veut surtout sécuriser les enfants, les consultations et certains frais imprévus. Le senior privilégie souvent une mutuelle plus forte sur les soins réguliers, avec une cotisation plus élevée mais mieux ciblée. Chaque profil impose donc un arbitrage différent entre budget et niveau de prise en charge.
Comment ajuster le niveau de cotisation à vos usages réels
Le bon niveau de cotisation dépend de vos usages réels, pas d’un modèle standard. Si vous consultez peu, une formule simple peut suffire. Si vous anticipez des soins fréquents, une complémentaire plus solide devient plus pertinente. L’objectif est de payer juste, ni trop, ni trop peu, en fonction de vos besoins et de votre situation.
Les signes qu’une offre mérite d’être retenue
Une offre mérite d’être retenue quand la simulation est lisible, que le contrat reste clair et que la charge finale reste maîtrisée. La sécurité d’une bonne décision repose sur la transparence : détails de remboursement, exclusions, plafond et cohérence entre prix et garantie. Si l’information manque, le risque augmente. Si le total annoncé semble trop beau, vérifiez la ligne des soins mal couverts. Une bonne assurance santé doit rester compréhensible et crédible, pas seulement attractive.
Le meilleur signal, c’est la cohérence. Un contrat sérieux explique ce qu’il rembourse, ce qu’il ne rembourse pas et à quel niveau. Vous pouvez alors décider avec plus de sécurité, sans vous fier à une promesse vague ou à une simulation trop optimiste.
- La simulation donne un total clair et détaillé
- Le contrat affiche des exclusions faciles à repérer
- Le remboursement annoncé reste cohérent avec le tarif
- La charge finale ne crée pas de mauvaise surprise
Les limites d’un simulateur quand il manque des données
Un simulateur perd en précision quand il manque des données sur votre profil ou sur les soins visés. L’information devient alors approximative, et le total affiché peut sous-estimer la charge réelle. C’est pourquoi il faut vérifier les hypothèses utilisées, surtout si votre besoin concerne un poste coûteux. La sécurité de la décision dépend beaucoup de cette étape.
Quand demander un devis gratuit avant de décider
Demander un devis gratuit devient utile dès que la simulation laisse un doute sur le total ou sur le contrat. Le devis permet de vérifier les conditions exactes, de comparer la base de calcul et de sécuriser votre choix. Si vous hésitez entre deux offres, il donne souvent la dernière information nécessaire pour trancher avec plus de pouvoir de décision.
FAQ – Questions fréquentes sur le remboursement de mutuelle
Comment savoir si une estimation de remboursement est fiable ?
Une estimation fiable détaille la base, le niveau de garantie et la charge restante. Si l’information manque, la simulation reste indicative.
Faut-il privilégier une mutuelle pas chère ou mieux remboursée ?
Le bon choix dépend de votre besoin de santé. Un tarif bas peut convenir si vos soins sont rares, mais un meilleur remboursement protège davantage.
Quels postes de santé faut-il vérifier en priorité ?
Vérifiez d’abord l’hospitalisation, l’optique, le dentaire et les consultations avec dépassement, car ce sont les postes qui pèsent le plus sur le budget santé.
Une simulation en ligne suffit-elle pour choisir ?
Une simulation en ligne aide à comparer, mais elle ne remplace pas la lecture du contrat. Elle donne une première information, pas une décision finale.
Quand demander un devis avant de souscrire ?
Demandez un devis dès qu’un contrat semble intéressant, afin de vérifier le tarif, les exclusions et le remboursement réel avant de vous engager.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle