
Conseiller bancaire pour les professionnels : missions
 Eleonore
•
20 octobre 2026
Quand vous poussez la porte d’une agence, le besoin n’est pas toujours simple à formuler. Le conseiller pro banque représente alors un repère pour comprendre, sécuriser et faire avancer une activité professionnelle. Il traduit des demandes parfois urgentes en solutions claires, avec une approche utile au quotidien. Ce rôle facilite les décisions, garantit un suivi cohérent et assure une relation durable avec une clientèle qui attend précision, réactivité et pédagogie.
Dans la pratique, le conseiller pro banque aide à lire une situation financière, à préparer un financement et à choisir des outils adaptés. Ce métier s’adresse aux artisans, commerçants, indépendants et petites structures qui veulent gagner du temps, protéger leur trésorerie et mieux piloter leur développement.
Ce que fait un conseiller bancaire pour les professionnels
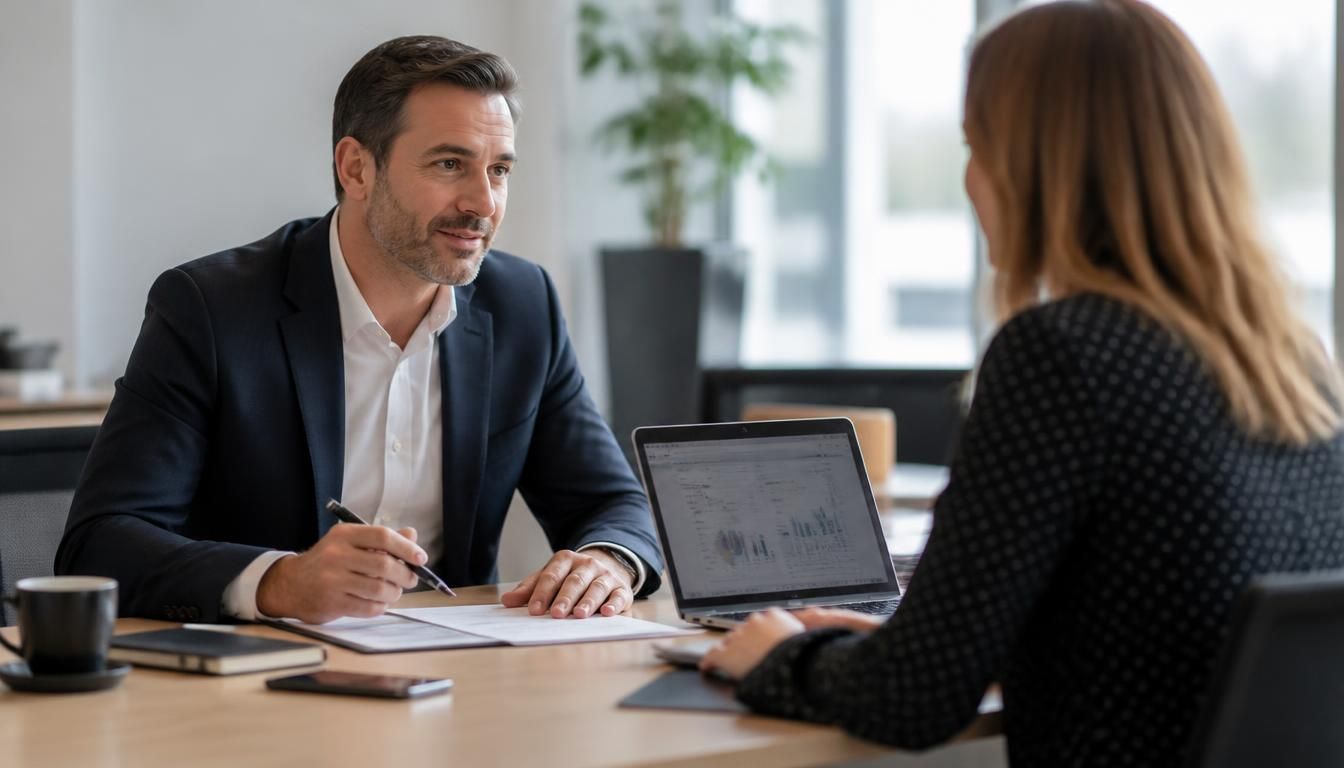
Le conseiller bancaire pour les professionnels occupe une place centrale dans l’agence, car il accompagne une clientèle aux besoins plus techniques qu’un particulier. Ce métier repose sur l’analyse, l’échange et la capacité à proposer des réponses adaptées à chaque client professionnel. Dans une banque, ce conseiller intervient sur le suivi des comptes, les demandes de financement et la gestion de la relation commerciale. Sa clientèle attend un service fiable, capable de soutenir l’activité sans ralentir les décisions.
Au quotidien, un conseiller professionnel mène quatre missions majeures : suivre les flux, étudier les besoins, préparer les solutions et sécuriser les échanges. Lors d’un rendez-vous en agence, un boulanger peut venir pour financer un four, ajuster sa trésorerie et revoir ses moyens de paiement. Le conseiller compare alors les options, explique les impacts et construit une relation durable avec le client.
Un rôle centré sur le conseil et l’accompagnement
Le poste de conseiller bancaire pro consiste à guider une clientèle d’entrepreneurs, de TPE et de PME dans leurs choix financiers. Le métier se distingue d’un poste orienté particuliers par la complexité des dossiers, la lecture des bilans et la compréhension de l’activité. En agence, ce conseiller agit comme un interlocuteur de confiance, capable de relier les besoins du client aux outils de la banque. Pour approfondir ce sujet, consultez notre guide sur banque 20041.
Les missions concrètes au quotidien
Le conseiller suit les comptes, analyse les besoins et formule des propositions adaptées à l’activité du client. Il peut recommander une solution de trésorerie, un moyen de paiement ou un crédit d’équipement. Ce métier exige de la continuité, car le service rendu ne se limite pas à une vente ponctuelle : il s’inscrit dans une relation suivie, utile pour le professionnel et pour la banque.
- Suivre les mouvements et repérer les besoins de trésorerie.
- Analyser les projets d’investissement et les risques associés.
- Proposer des solutions bancaires cohérentes avec l’activité.
- Entretenir une relation régulière avec chaque client professionnel.
| Particuliers | Professionnels |
|---|---|
| Besoins simples et souvent standardisés | Dossiers plus techniques et personnalisés |
| Objectif centré sur l’épargne et le quotidien | Objectif lié à l’activité, au financement et au développement |
Quelles compétences faut-il pour réussir dans ce poste
Réussir comme conseiller bancaire pro demande une compétence technique solide, mais aussi une vraie aisance commerciale. Le professionnel doit posséder une bonne maîtrise des produits, une connaissance de la réglementation et une capacité à utiliser les bons outils de gestion. Dans ce métier, la compétence relationnelle compte autant que l’analyse financière, car le client attend des explications simples et fiables. Un conseiller expérimenté sait aussi utiliser les données du dossier pour orienter sa recommandation.
La gestion de plusieurs dossiers en parallèle exige une méthode rigoureuse et une maîtrise des priorités. Le groupe bancaire attend du banquier qu’il possède une compétence financière, une compétence commerciale et une compétence de service. Une PME qui cherche un crédit de matériel, par exemple, a besoin d’une lecture claire de sa situation et d’une réponse rapide. C’est là que la pédagogie devient essentielle.
Les savoir-faire techniques attendus
Le conseiller bancaire professionnel doit lire une situation financière, comprendre les produits et évaluer les risques avant toute décision. La réglementation encadre chaque étape, ce qui impose une grande rigueur dans la gestion des dossiers. Une bonne connaissance des bilans, des flux et des garanties permet de mieux utiliser les informations disponibles et de sécuriser le conseil.
Les qualités humaines qui font la différence
Écoute, diplomatie et sens du service sont des qualités décisives pour ce poste. Le conseiller doit rassurer un client, expliquer une réponse refusée sans fermer la porte et garder une posture commerciale équilibrée. Il gère souvent plusieurs situations à la fois, ce qui demande de l’organisation et une vraie stabilité personnelle. La relation humaine reste au cœur du métier.
- Analyser un dossier avec méthode.
- Expliquer une décision avec pédagogie.
- Connaître les produits et les risques.
- Utiliser les outils de suivi et de gestion.
- Concilier exigence commerciale et respect de la réglementation.
Cas pratique : une artisan peintre demande un financement de 18 000 euros pour renouveler son véhicule utilitaire. Le conseiller examine les revenus, la saisonnalité et l’endettement, puis propose une solution adaptée si le dossier reste cohérent.
Comment devenir conseiller bancaire pour les professionnels
Devenir conseiller bancaire pour les professionnels passe souvent par une formation en finance, commerce ou gestion, puis par une première expérience en réseau. Le master reste une voie fréquente pour devenir rapidement chargé de clientèle, tandis que le mastère peut renforcer une spécialisation plus ciblée. L’alternance aide à devenir opérationnel plus vite, car elle relie théorie et pratique sur le terrain. Ce parcours attire aussi des profils qui veulent devenir entrepreneur de leur carrière sans quitter la banque.
Pour devenir conseiller, plusieurs parcours existent : BTS banque, BUT, licence professionnelle, master ou mastère spécialisé. Un premier poste de chargé d’accueil ou de chargé de clientèle particuliers peut ouvrir la voie, surtout avec une alternance bien valorisée. Ensuite, l’évolution permet de devenir plus autonome, puis de se spécialiser sur les pros. Une expérience terrain de 2 à 5 ans accélère souvent cette progression.
Les formations les plus courantes
Les formations les plus courantes vont du BTS au master, avec une place importante pour l’alternance. Un master en banque, finance ou gestion permet souvent de viser un poste de chargé de clientèle professionnels. Le mastère, plus spécialisé, peut renforcer la maîtrise des dossiers complexes. Ce métier reste accessible à des profils commerciaux ou financiers, à condition de développer une vraie culture bancaire.
Les passerelles et l’évolution de carrière
Le parcours commence souvent par un poste de chargé de clientèle en agence, puis par une spécialisation progressive auprès des professionnels. Avec l’expérience, le conseiller peut évoluer vers un poste de chargé d’affaires, de conseiller senior ou de gestion patrimoniale. Cette évolution dépend de la qualité du portefeuille, de la maîtrise technique et de la capacité à exercer avec autonomie.
- BTS banque ou commerce pour entrer dans le réseau.
- BUT ou licence pour consolider la base technique.
- Master pour viser un poste de chargé de clientèle professionnels.
- Mastère pour se spécialiser et accélérer l’évolution.
Pourquoi ce métier demande à la fois rigueur et sens commercial
Le conseiller en banque professionnelle doit concilier exigence financière et développement commercial. Sa clientèle attend des réponses fiables, mais la banque attend aussi un développement du portefeuille et une bonne contribution aux résultats. Le conseiller propose des solutions adaptées, suit l’activité de chaque client et repère les opportunités de vente utiles. Dans une PME ou une PMI, cette approche fait souvent la différence entre une relation ponctuelle et une relation durable.
La performance se mesure à la qualité du conseil, à la fidélisation de la clientèle et à la capacité à proposer des produits pertinents au bon moment. Une chargée de clientèle bien organisée peut suivre 80 à 120 dossiers selon la structure, tout en gardant un niveau de gestion satisfaisant. Dans ce métier, le financier et le commercial avancent ensemble, avec une réglementation qui fixe le cadre.
La double logique conseil et développement
Le poste combine accompagnement et performance, car le conseiller doit aider le client tout en développant le portefeuille. Cette logique soutient la fidélisation de la clientèle et renforce la place de la banque dans la vie de l’activité professionnelle. Un bon conseiller sait proposer sans forcer, expliquer sans compliquer et vendre sans rompre la confiance.
Les situations concrètes à gérer
Un artisan peut demander une trésorerie de court terme, une TPE peut préparer un investissement et un commerçant peut chercher une solution de paiement plus fluide. Le conseiller adapte alors ses recommandations selon l’activité, le patrimoine et le niveau de risque. Dans ce métier, la confiance se construit sur la durée, grâce à un suivi régulier et à des échanges précis.
- Accompagner le client dans ses besoins de financement.
- Développer une clientèle rentable et fidèle.
- Proposer une solution cohérente avec l’activité.
- Respecter le cadre financier et réglementaire.
- Suivre les résultats commerciaux du portefeuille.
FAQ – Questions fréquentes sur le métier
Quelles études faut-il suivre pour accéder à ce poste ?
Une formation en banque, finance, commerce ou gestion est la voie la plus courante. Un master ou un mastère peut faciliter l’accès au poste, surtout avec une expérience en alternance.
En quoi ce métier diffère-t-il d’un poste orienté particuliers ?
Le conseiller gère une clientèle professionnelle avec des dossiers plus techniques, une réglementation plus présente et des besoins liés à l’activité. Le conseil financier y est plus complexe.
Quel est le quotidien d’un conseiller en agence ?
Le conseiller partage son temps entre rendez-vous, analyse de dossiers, suivi de portefeuille et service client. La journée est rythmée par les urgences, les demandes de financement et la gestion commerciale.
Quelles perspectives d’évolution offre ce parcours ?
Le conseiller peut évoluer vers un poste de chargé d’affaires, de conseiller senior ou de gestion patrimoniale. L’évolution dépend de l’expérience, des résultats et de la maîtrise du métier.
Faut-il une forte appétence commerciale pour réussir ?
Oui, car le conseiller doit développer la clientèle tout en restant utile au client. L’équilibre entre conseil, vente et service fait la réussite du métier.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque