
Code BIC sur un RIB : définition, rôle et utilité
 Eleonore
•
9 octobre 2026
Quand vous devez recevoir ou envoyer de l’argent, un détail bancaire peut tout changer : le BIC. Ce code sert à reconnaître précisément une banque et à sécuriser un virement, surtout quand l’opération passe par le réseau swift. Il complète les autres coordonnées bancaires sans les remplacer. Si vous cherchez à comprendre l’essentiel, la réponse est simple : le BIC identifie l’établissement, tandis que l’IBAN repère le compte. Vous allez voir comment le lire, où le trouver et quand l’utiliser sans vous tromper.
Le BIC sur un RIB désigne le code qui identifie votre banque et facilite les opérations bancaires, notamment les virements. Il est essentiel pour éviter une erreur de destination, surtout lors d’un transfert international. En quelques minutes, vous saurez faire la différence entre RIB, IBAN et BIC, vérifier une information bancaire et utiliser ce repère avec plus de confiance.
Comment identifier le code BIC sur un RIB
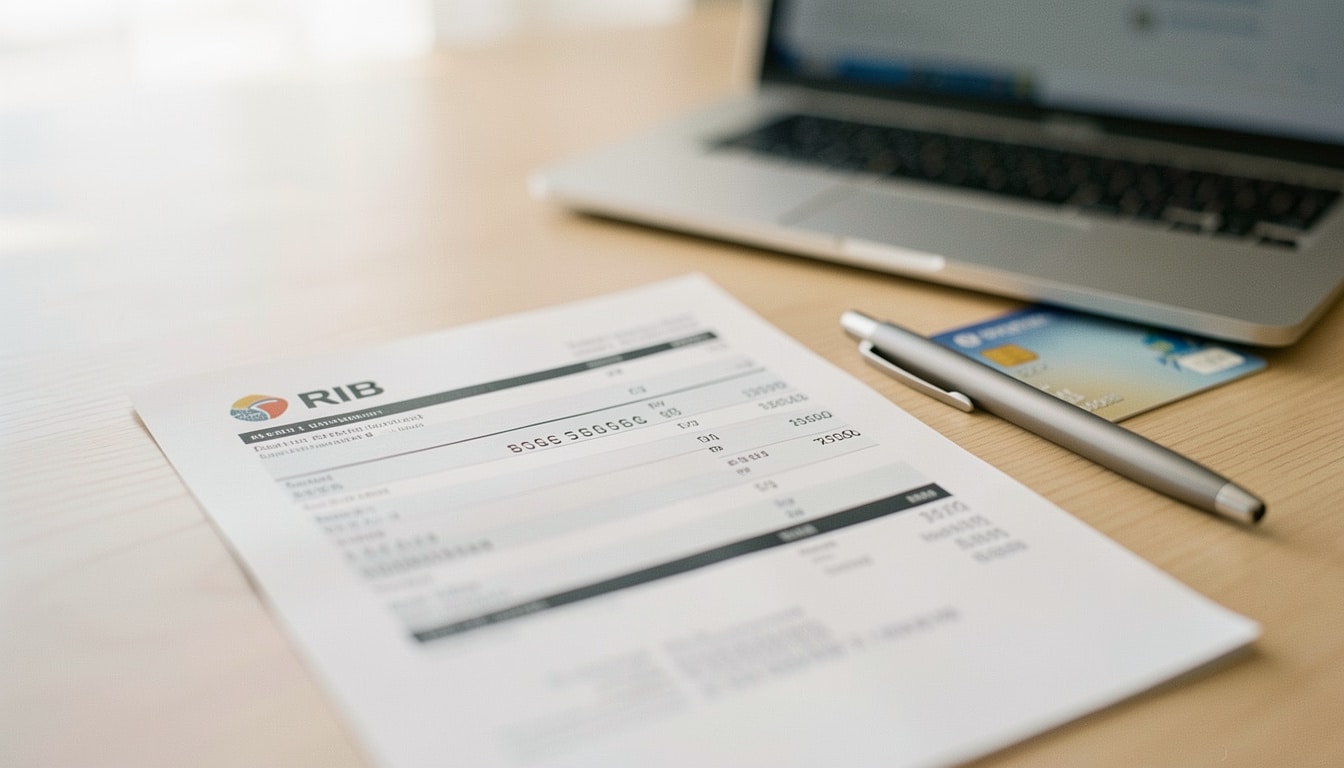
Pour trouver le code BIC sur un RIB, regardez d’abord la zone des coordonnées bancaires : le code apparaît souvent à côté de l’IBAN, du nom de la banque et du titulaire. Sur certains documents, l’adresse de l’agence ou de l’établissement aide aussi à le repérer. Cette information est unique pour une banque donnée, même si la présentation varie d’un document à l’autre. Si vous devez vérifier un RIB, comparez toujours le libellé avec celui affiché dans l’espace client. Pour approfondir ce sujet, consultez notre guide sur identification banque.
Le plus simple pour trouver le bon code, c’est de suivre les repères visuels du document et de ne pas confondre le BIC avec un autre élément bancaire. Selon la banque, le libellé peut changer : “BIC”, “SWIFT/BIC” ou “code SWIFT”. Pour aller plus loin, lisez swi code.
Où regarder en priorité sur le document
Sur un RIB, le code BIC se situe en général dans le bloc des coordonnées bancaires, près de l’IBAN. Pour trouver rapidement le bon repère, observez les mentions suivantes :
- le nom de la banque, souvent affiché en haut ou au centre ;
- le code BIC ou SWIFT/BIC, parfois sur la même ligne que l’IBAN ;
- le numéro de compte ou le libellé du titulaire ;
- les coordonnées d’agence, quand elles figurent encore sur le document ;
- la mise en page, qui varie selon la banque et le format du RIB.
Si vous hésitez, comparez ce code avec celui affiché dans votre espace client bancaire : c’est souvent le moyen le plus fiable pour éviter une erreur.
Quels libellés peuvent varier selon la banque
Le BIC peut être présenté sous plusieurs formes : “BIC”, “code BIC”, “SWIFT”, “SWIFT/BIC” ou “identifiant banque”. Une même banque peut aussi placer cette coordonnée à différents endroits selon le support papier ou numérique. Pour trouver le bon code, retenez qu’il s’agit toujours de l’élément qui désigne l’établissement et non le compte. Si un doute persiste, vérifiez la cohérence entre le nom de la banque, le pays et le format du code avant de l’utiliser.
À quoi sert ce code dans un virement bancaire ?
Le code BIC sert à acheminer un virement vers la bonne banque, comme une adresse postale sert à livrer un colis au bon endroit. Dans un virement national, il peut rester discret, mais il devient très utile dès qu’une opération implique plusieurs établissements ou un circuit international. Pour envoyer de l’argent sans erreur, la banque s’appuie sur ce repère afin de sécuriser la transaction et de réduire les risques de mauvaise destination.
Vous pouvez utiliser ce code dans plusieurs cas concrets : un virement vers un compte à l’étranger, un paiement à un professionnel hors de France, un transfert entre banques différentes, ou encore un remboursement international. Dans tous ces cas, la banque vérifie le code pour mieux identifier l’institution destinataire et accélérer l’opération.
Virement national et virement transfrontalier
Dans un virement national, l’IBAN suffit souvent, mais le BIC reste utile selon la banque ou le formulaire. Pour un virement international, le code devient presque toujours nécessaire, car il aide à diriger l’argent vers le bon établissement. Si vous devez envoyer de l’argent à Lisbonne, Milan ou Montréal, le BIC joue le rôle de repère technique pour éviter que le virement ne parte vers la mauvaise banque.
Pourquoi le bon code évite les erreurs
Un code exact limite les erreurs de destination, les rejets et les délais supplémentaires. La banque peut ainsi traiter l’opération avec plus de sécurité et moins de corrections manuelles. Avant de valider, vérifiez toujours que le code correspond bien au nom de la banque et au pays indiqué sur le RIB.
Différences entre RIB, IBAN et BIC
Le RIB, l’IBAN et le BIC ne désignent pas la même chose, même s’ils apparaissent souvent ensemble sur un document bancaire. Le RIB regroupe les coordonnées utiles pour identifier un compte en France, l’IBAN identifie le compte de manière internationale, et le BIC identifie la banque. Pour savoir quoi transmettre, retenez cette logique simple : le compte d’un côté, la banque de l’autre, et le document qui rassemble le tout.
Voici un tableau pour comparer les trois éléments :
| Élément | Rôle |
|---|---|
| RIB | Document qui rassemble les coordonnées bancaires |
| IBAN | Identifie le compte bancaire |
| BIC | Désigne la banque |
Pour savoir les reconnaître, pensez à une adresse complète : l’IBAN localise le compte, le BIC pointe l’établissement, et le RIB met ces données en forme. En pratique, un RIB complet permet de transmettre les bonnes coordonnées sans confusion.
Pourquoi le BIC et le SWIFT sont souvent confondus
Le BIC et le SWIFT sont souvent confondus parce qu’ils servent dans le même univers bancaire et qu’ils apparaissent ensemble dans les formulaires. En réalité, SWIFT désigne d’abord un système de messagerie bancaire international, tandis que le BIC est le code professionnel utilisé dans ce système pour identifier une banque. La longueur du code, sa composition en lettres et en caractères, et son usage dans les transferts expliquent cette confusion fréquente. En complément, découvrez signification bic.
Dans un formulaire bancaire, vous pouvez voir “SWIFT/BIC” comme une seule case à remplir. C’est pratique, mais cela entretient l’idée que les deux mots veulent dire la même chose. Pour savoir les distinguer, retenez quatre points : le réseau SWIFT, le code BIC, l’usage international, et la fonction d’identification de la banque. Vous pourriez également être intéressé par code swift bank.
Le rôle du réseau SWIFT
Le réseau SWIFT relie les institutions financières pour faire circuler les messages liés aux paiements. Il ne crée pas le code bancaire lui-même, mais il fournit le système dans lequel ce code est utilisé. C’est pourquoi le terme SWIFT revient souvent quand on parle d’un virement à l’étranger.
Le rôle du code BIC
Le code BIC sert à identifier précisément la banque dans le réseau SWIFT. Sa composition aide à savoir à quelle institution appartient le message de paiement. Dans le langage courant, beaucoup de personnes disent “code SWIFT” pour parler du BIC, et cette habitude reste très répandue dans les formulaires.
Comment lire la structure d’un code BIC
La composition d’un code BIC suit une logique simple : il permet de désigner une banque, un pays et parfois une agence ou un guichet. Le code comporte généralement 8 ou 11 caractères, avec des lettres et parfois des chiffres selon la structure utilisée. Pour reconnaître un format correct, regardez la taille, la suite des lettres et la cohérence avec le pays de la banque.
Un exemple fictif comme ABCDFRPPXXX aide à comprendre la lecture : ABCD pour la banque, FR pour le pays, PP pour la localisation, et XXX pour le guichet ou l’extension. Cette composition reste unique pour chaque établissement et évite les confusions lors d’un virement.
- les 4 premiers caractères identifient la banque ;
- les 2 suivants indiquent le pays ;
- les 2 caractères suivants précisent la localisation ;
- les 3 derniers, facultatifs, complètent le code avec un guichet.
Si votre code ne respecte pas cette logique, il mérite d’être vérifié avant toute utilisation.
Quand faut-il le communiquer et comment le vérifier ?
Vous devez transmettre le BIC quand une banque, un professionnel ou un formulaire vous le demande pour un virement, surtout si l’opération est internationale. Il peut aussi être demandé lors d’un prélèvement, d’un remboursement ou d’un paiement vers l’étranger. Pour obtenir une information fiable, cherchez le code sur le RIB, dans l’espace client ou sur un document bancaire officiel.
Avant de le transmettre, vérifiez toujours que le formulaire mentionne bien la banque destinataire, le pays et le type d’opération. Une simple erreur de caractère peut ralentir le traitement ou faire revenir l’argent. Pour rester prudent, gardez en tête ces réflexes :
- contrôler le BIC sur le RIB ou dans l’espace client ;
- vérifier le nom exact de la banque ;
- relire le formulaire avant validation ;
- ne communiquer les coordonnées bancaires que dans un cadre sécurisé.
Dans beaucoup de cas, l’IBAN suffit pour un usage courant, mais le BIC reste utile dès qu’un virement sort du cadre national.
FAQ – Questions fréquentes sur le code bancaire
Le BIC est-il toujours demandé pour un virement ?
Non, pas toujours. Une banque peut demander le BIC selon le type de virement, le pays de destination ou le formulaire utilisé.
Peut-on trouver le BIC sur tous les RIB ?
Oui, en principe le BIC figure sur le RIB ou dans les coordonnées bancaires associées. Si vous ne le voyez pas, vérifiez l’espace client de la banque.
Le SWIFT et le BIC sont-ils la même chose ?
Ils sont souvent utilisés comme synonymes, mais le SWIFT désigne le système et le BIC le code qui identifie la banque dans ce système.
L’IBAN suffit-il parfois sans le BIC ?
Oui, dans certains virements, l’IBAN peut suffire. Pour un transfert international, la banque peut toutefois demander le BIC en plus.
Comment vérifier qu’un code est correct avant d’envoyer de l’argent ?
Comparez le code avec le RIB, l’espace client et le nom de la banque. En cas de doute, demandez à la banque de confirmer l’information avant l’opération.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque